 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Преди петнайсет години страховете от държавния дълг в Европа едва не събориха пазарите, а виновникът беше сравнително малкият гръцки дълг. Тревогата се завръща като дежавю, но обвиняемият е друг. Еврото затвори по-ниско в 11 от последните 14 търговски сесии, а EUR/USD се плъзна до най-ниските си нива от юни насам. Този път под подозрение е Франция — най-големият кредитополучател в еврозоната.
Политическият риск е негативен фактор за еврото. Доходността по френските 10-годишни облигации надмина германската с един процентен пункт — нещо, което не се е случвало от 2012 г. Този скок сигнализира паника на пазара на държавни облигации. През 2023 г. избухнаха протести, след като Emmanuel Macron заобиколи парламента, за да повиши постепенно пенсионната възраст до 64 години. Десният радикален фаворит за изборите през 2027 г. иска да върне предишната пенсионна възраст, докато съперникът му от крайната левица предлага просто да се отпише държавният дълг. И двете обещания биха добавили милиарди евро към годишните нужди от финансиране. Глобалните фондови пазари засега не изпадат в паника, тъй като капиталът се влива в американските технологични компании, а не в местните акции.
Динамика на инфлацията в Европа
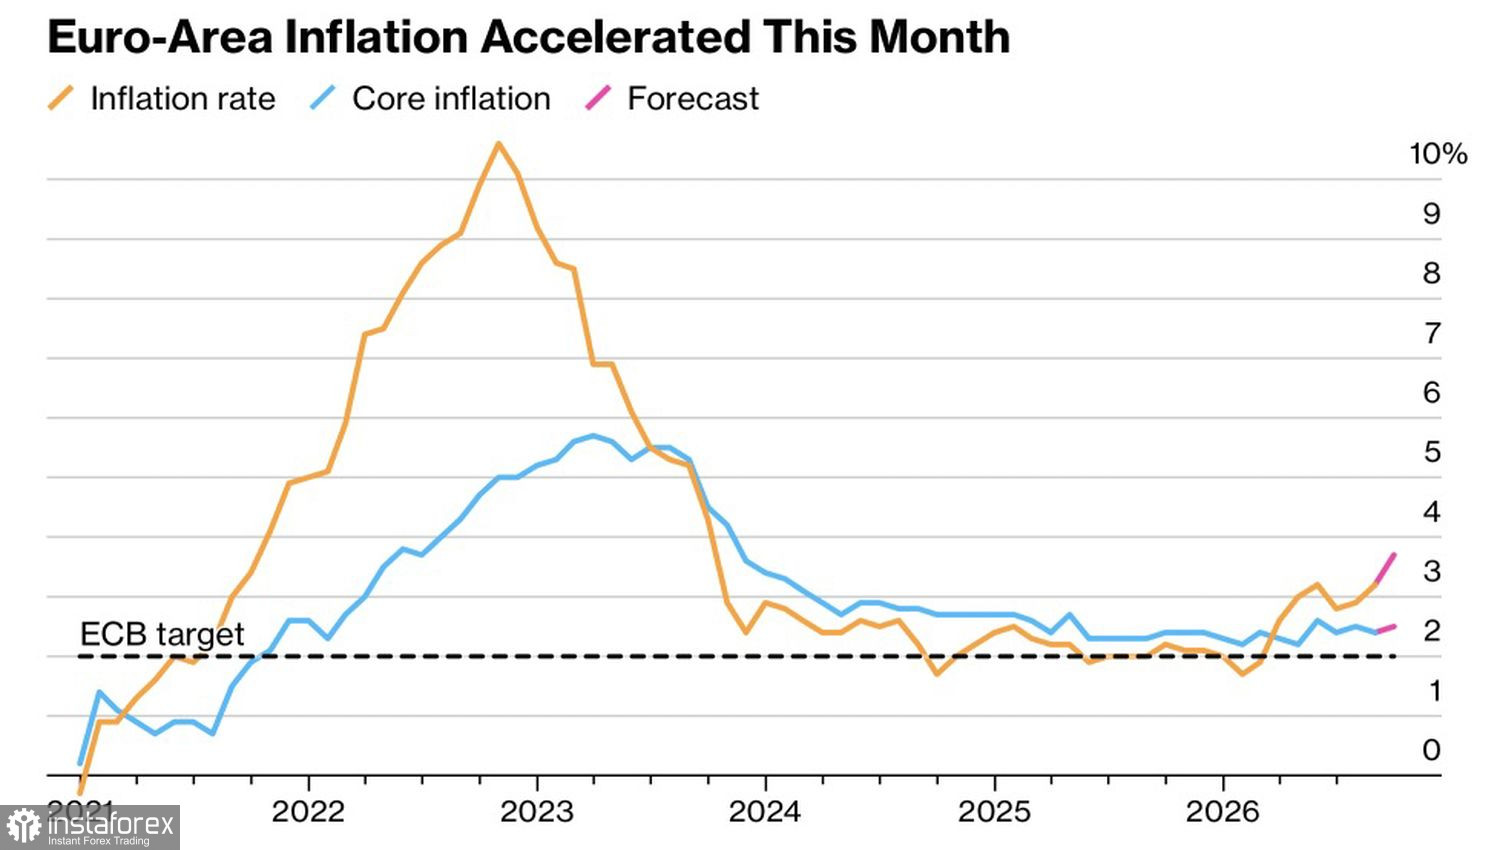
Още един насрещен вятър за еврото е предпазливостта на Европейската централна банка. Кристин Лагард каза, че централната банка поема „среден път“ между инфлацията и риска от забавяне на растежа. ЕЦБ повиши инфлационните си прогнози за 2027 и 2028 г. съответно до 2,5% и 2,1% заради войната в Иран и скъпата енергия, а Лагард посочи, че ефектът на AI върху инфлацията остава неясен.
Тази предпазлива реторика позволи на фючърсния пазар да намали вероятността за повишение на лихвата по депозитите през октомври от 39% на 31%. От другата страна на Атлантика, дериватите оценяват на около 73% шанса за затягане на паричната политика от Федералния резерв през същия месец. Федералният резерв изпреварва ЕЦБ като спринтьор от стартовите блокове, а диференциалът в лихвените проценти остава подкрепящ фактор за долара, задържайки EUR/USD под натиск.
Друг подкрепящ фактор за „зеления“ (долара) е бумът в разходите за AI. Капиталът изтича от Европа към Северна Америка, където се изграждат най-големите центрове за данни.
Внос на LNG в Европа
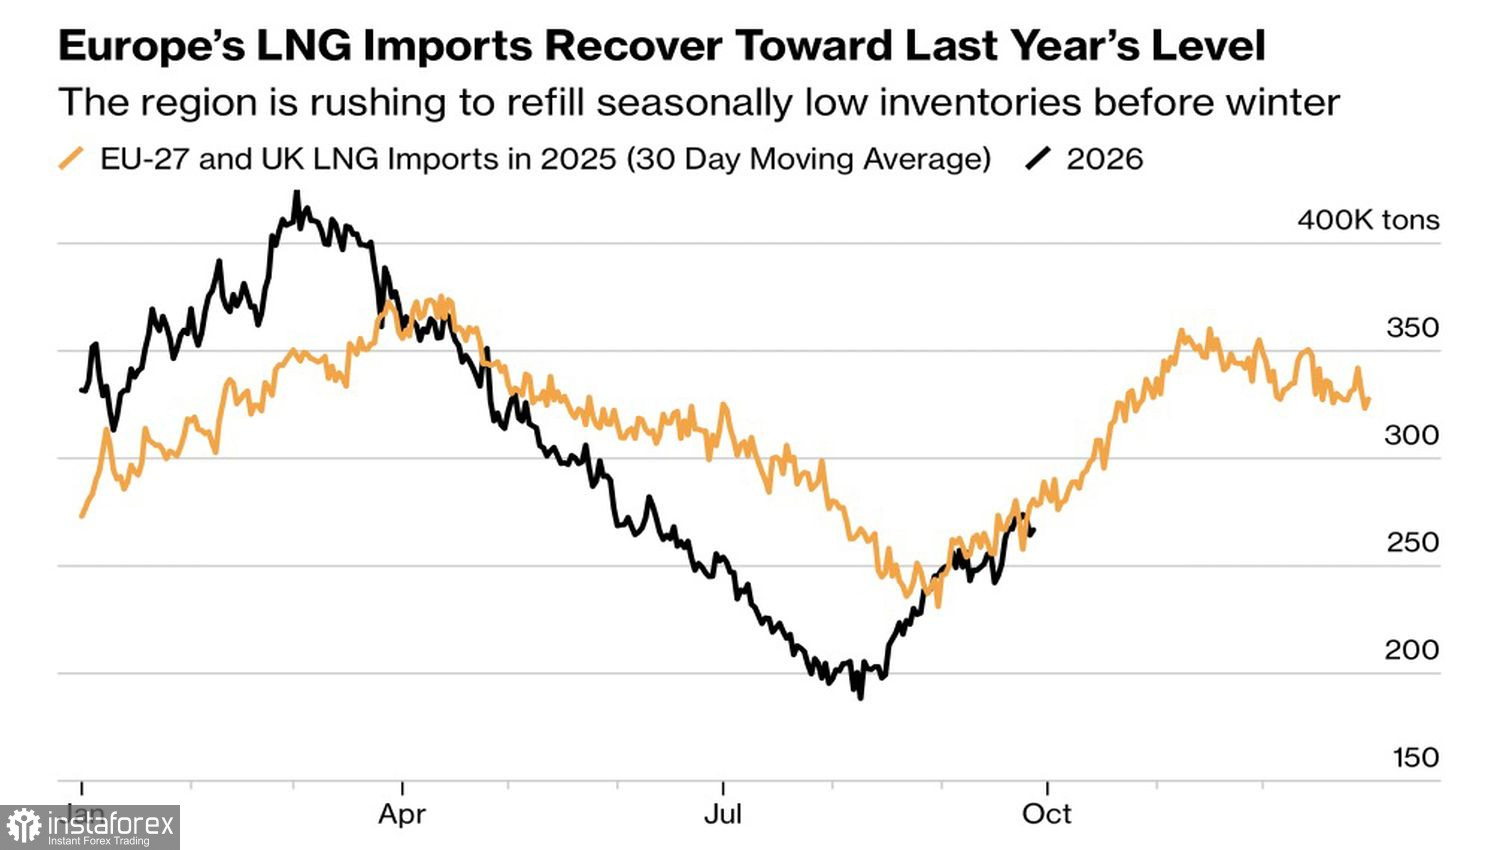
Над EUR/USD продължава да тегне и призракът на енергийната криза от 2022 г., когато еврото падна под паритета с щатския долар. Преговорите относно протока Хормуз са в застой, а газовите хранилища в Европа са запълнени на 71% спрямо петгодишна средна стойност от 87%. Axpo Holding предупреждава, че цените могат да скочат над €100/MWh, ако настъпи застудяване. Според Kpler Европа в момента потребява една четвърт от световните доставки на ВПГ спрямо 19% през юли.
Така върху EUR/USD натежават политическата криза във Франция, по-бързото темпо на затягане на паричната политика от страна на Fed и заплахата от енергийна криза в Европа. Единствено промяна в реториката на Christine Lagarde или деескалация на напрежението в Ормузкия проток биха могли да възстановят подкрепата за еврото.
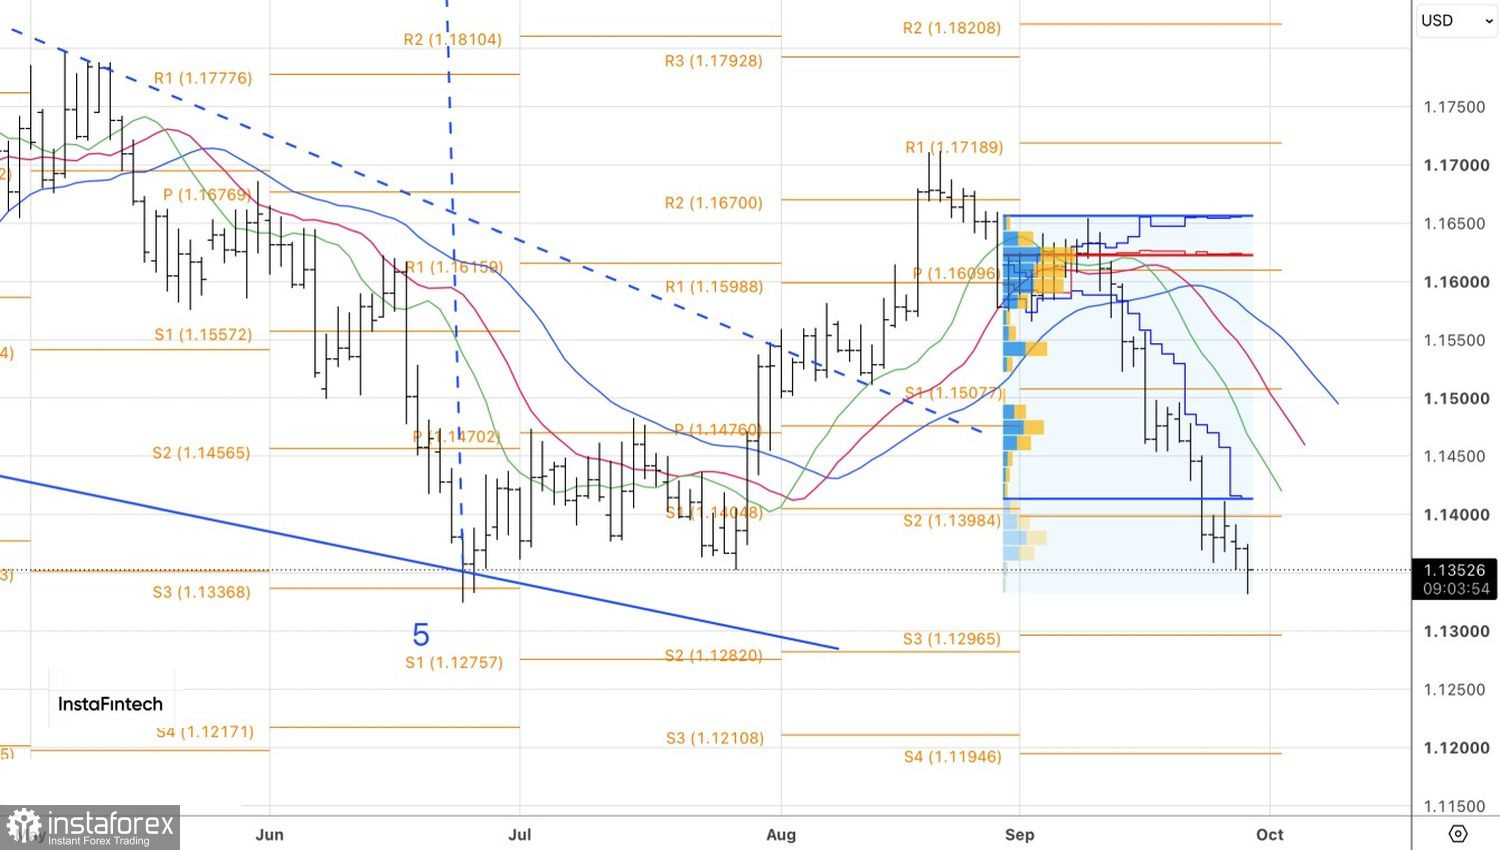
Технически, на дневната графика EUR/USD се движи според плана. Основната валутна двойка уверено се насочва към предварително посочените цели при 1.13 и 1.12. Продължаваме да използваме възходящите корекции, за да добавяме към късите позиции.