 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Само вчера фючърсите върху Nasdaq 100 нараснаха с 1,2%, а фючърсите върху S&P 500 добавиха 0,6%. В края на сесията обаче индексите затвориха разнопосочно. Днес азиатските технологични индекси последваха примера: японският Nikkei 225 скочи с 3,3%, а южнокорейският Kospi се повиши с 1,7%. Въпреки това, европейските фючърси сочат към лек спад при отварянето.
Ралито беше подхранено от оптимистична прогноза от Micron Technology, която потвърди, че търсенето на AI чипове остава силно. Това е в полза на производителите на полупроводници и техните доставчици — и вреди на инвеститорите, които бяха заложили на забавяне в инвестиционния цикъл при AI. Micron отчете исторически високи брутни маржове, но предупреди, че те ще се свият леко заради нарастващите разходи за труд.
Цените на петрола се понижиха с около 1% до приблизително 89,55 долара за барел на фона на надежди, че възстановяването на предлагането от Близкия изток ще се окаже устойчиво. Декемврийският контракт върху Brent се търгуваше около 97 долара. Макар по-ниските цени на петрола да спомогнаха за пауза в разпродажбата на държавни облигации на САЩ, доходността по 10?годишните книжа остана около 5,28%, близо до върховото ниво от сряда. Доходността по 30?годишните облигации дори се повиши до около 5,62%, най-високото равнище от 2002 г. насам. Последните три месеца бяха най-слабият период за пазара на държавни облигации на САЩ в последните години.
Златото поскъпна до около 4 185 долара за тройунция, а среброто нарасна с 1,4% — рядък случай, в който активи убежища поскъпват заедно с рискови активи. Този модел подсказва, че инвеститорите се хеджират основно срещу инфлационен риск, а не само срещу риск за акциите. Междувременно доларът продължи да поскъпва за четвърта поредна сесия, подкрепян от устойчивите цени на петрола и издръжливостта на американската икономика.
Перспективата за допълнително затягане на политиката на Fed, поддържаните на високи нива цени на петрола (при положение че САЩ са нетен износител на енергия) и неравномерният апетит към риск вероятно ще продължат да подкрепят долара в краткосрочен план. Йената беше най-слабата валута от групата на G10, след като коментарите след заседанието на BoJ разочароваха инвеститорите, очакващи по-бързо затягане.
По мое мнение, данните за пазара на труда в САЩ в петък ще определят коя сила ще надделее — пауза от страна на Fed или продължаващ натиск от фискалните разходи и петрола. При по-силен долар, доходности на многогодишни върхове и икономика, която остава устойчива, виждам малко причини да се очаква обръщане на тренда при акциите или облигациите преди данните за заетостта. Ако отчетът за заетостта излезе под очакванията, доларът вероятно ще отслабне, а доходността по дългосрочните облигации може да направи пауза. Ако пазарът на труда потвърди своята издръжливост, натискът върху облигациите — особено върху френските държавни книжа — ще се запази и доларът би трябвало да продължи да се засилва спрямо йената и новозеландския долар в следващите сесии.
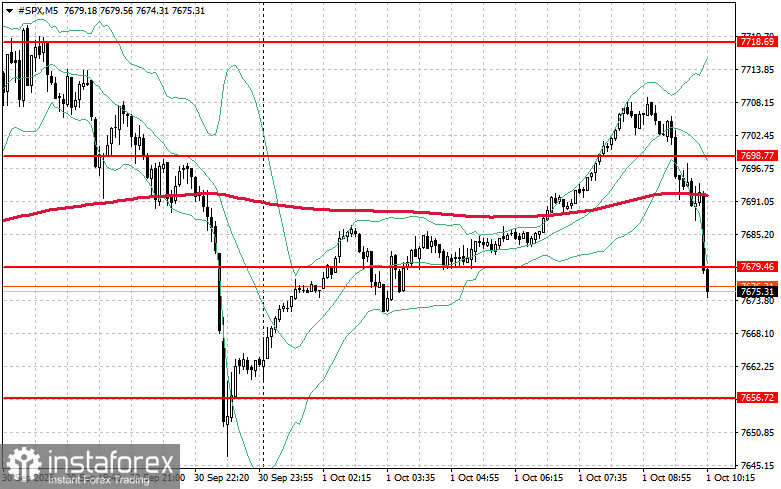
Технически графиката на S&P 500 показва, че непосредствената задача пред купувачите е да преодолеят нивото на съпротива при 7 698 долара. Това би довело до нов възходящ импулс и би открило път към 7 718 долара. Задържането на контрола над 7 737 долара допълнително би подсилило позициите на „биковете“. От друга страна, купувачите трябва да защитят нивото от 7 679 долара. Пробив под него вероятно би натиснал индекса обратно към 7 656 долара и би открил път към 7 631 долара.