 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


L’euro ne s’est pas senti aussi perdu depuis longtemps. La devise que les investisseurs considéraient autrefois comme la valeur refuge de l’UE est tombée à un plus bas inédit depuis mai 2025, cédant 2,5 % en septembre — son pire mois depuis un an. La crise budgétaire française et les anticipations d’un nouveau resserrement monétaire de la Federal Reserve tirent l’EUR/USD vers le bas des deux côtés.
Societe Generale qualifie la vente d’euros de l’un des moyens privilégiés de profiter du regain de vigueur du dollar. Le gouvernement français a publié son budget 2027, et le document a déclenché un débat politique qui pourrait coûter son poste au Premier ministre. Le pays prévoit une émission obligataire record pour couvrir le déficit et refinancer sa dette ancienne.
Dynamique du déficit budgétaire de la France
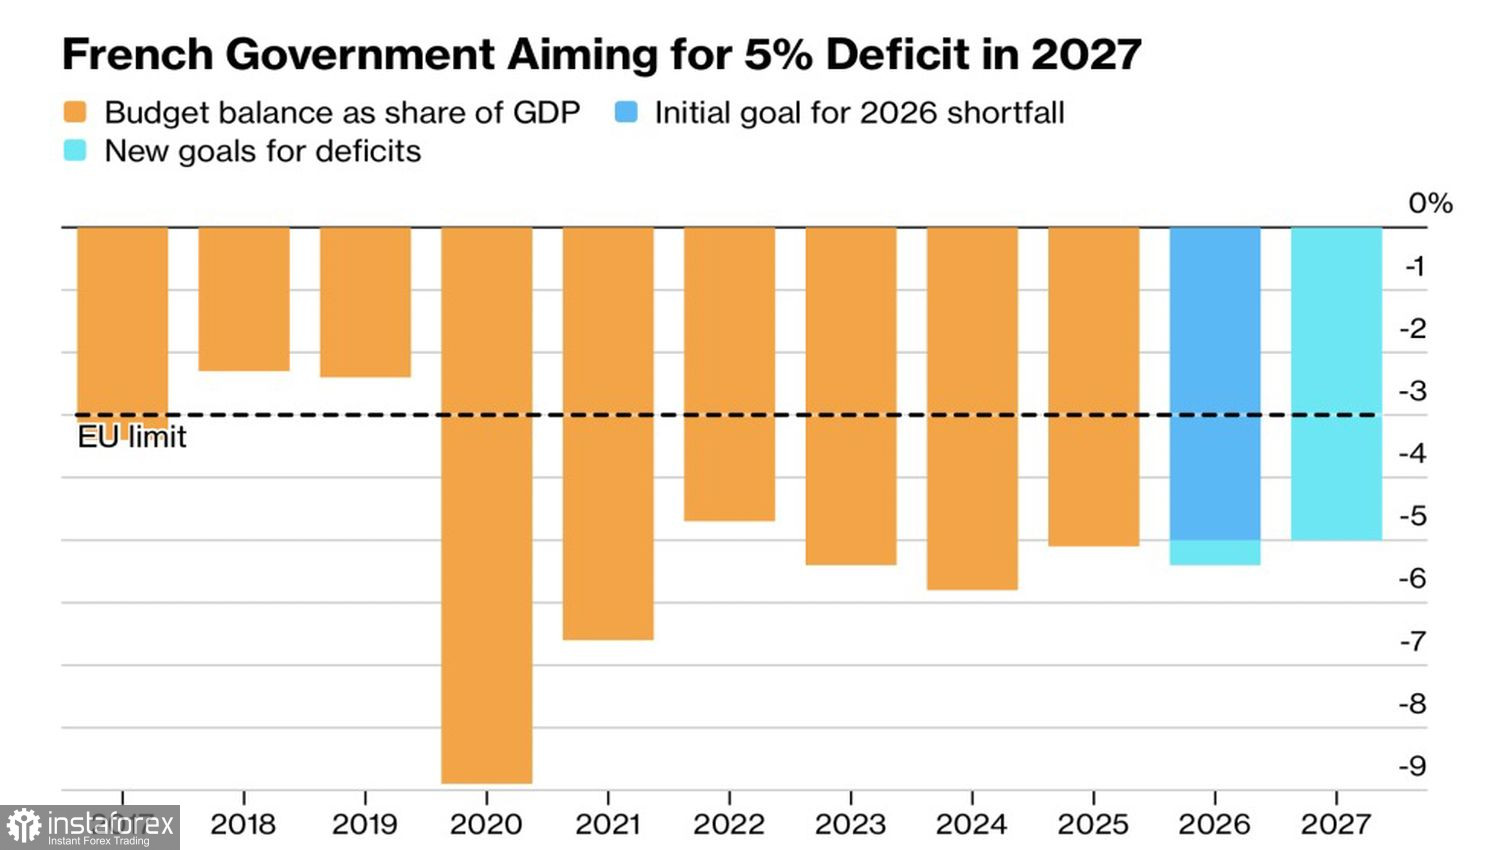
Les autorités ont proposé de réduire le déficit de 43 milliards d’euros grâce à des coupes dans les dépenses et à une hausse des recettes fiscales, afin de le ramener à 5 % du PIB en 2027. Les retraites, les prestations sociales et les salaires de la fonction publique sont dans la ligne de mire, même si plus d’un tiers du montant provient de recettes budgétaires supplémentaires plutôt que d’économies. Le ministre des Finances estime que si l’objectif de 5 % est atteint, le pays pourrait encore atteindre un objectif de 3 % à long terme d’ici 2029, mais cela dépendra du prochain président.
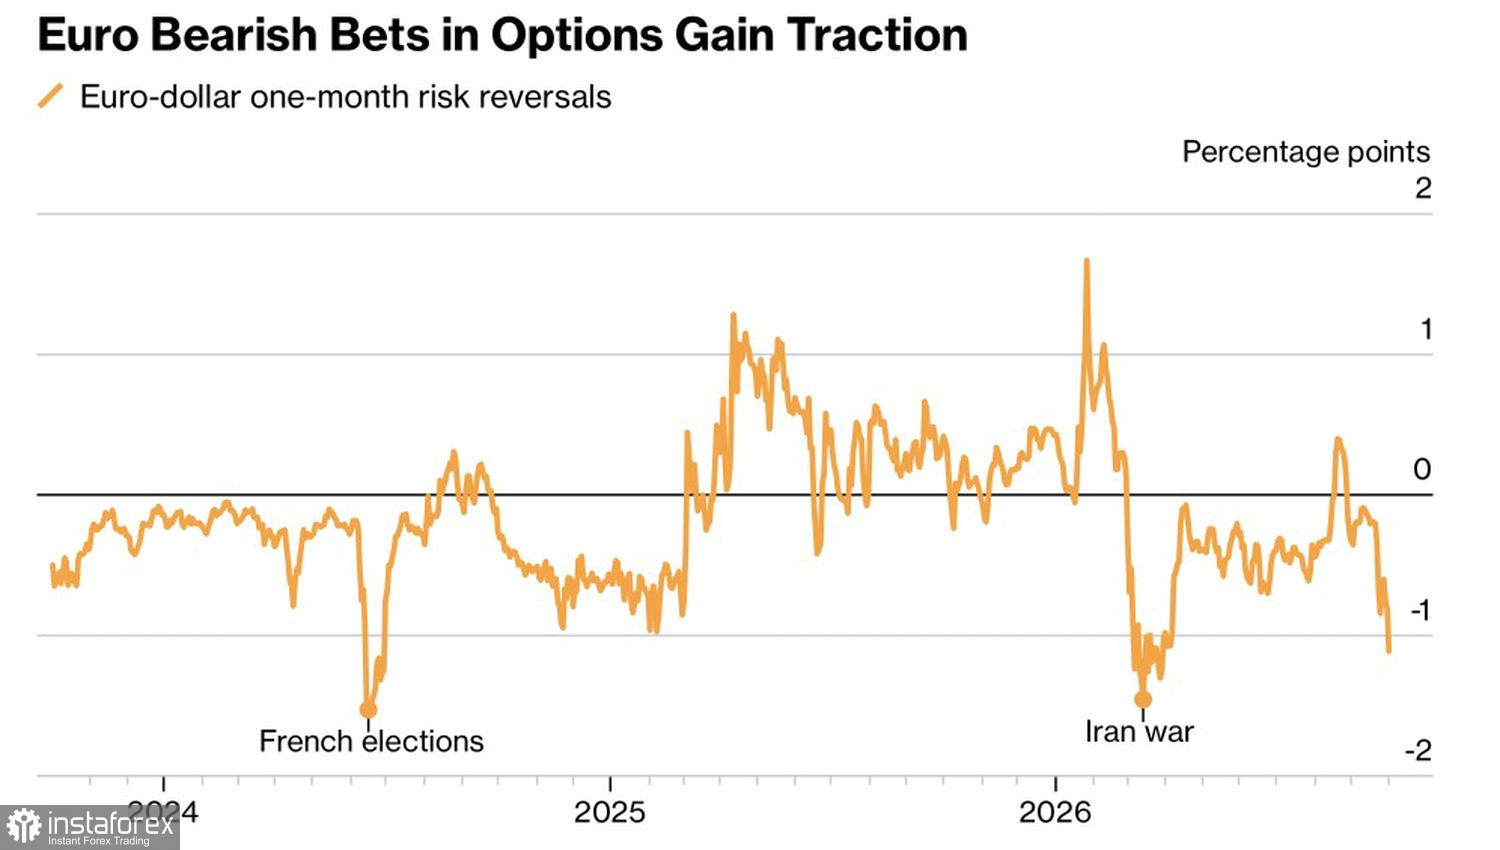
Les risques politiques constituent un facteur négatif pour l’euro. Les investisseurs sont tendus à l’approche de l’élection présidentielle française, car l’opposition n’a aucune intention de conclure des accords avec Emmanuel Macron. Sur le marché à terme, les paris contre l’euro augmentent non seulement pour les prochaines semaines, mais aussi jusqu’à la mi‑2027, ce qui reflète des anticipations de turbulences pour l’EUR/USD sur l’ensemble du cycle électoral.
Dynamiques des risques de retournement pour l’euro
La prime de rendement des obligations françaises à 10 ans par rapport aux bunds allemands a grimpé à 134 pb, son plus haut niveau depuis 2012. La hausse globale des rendements des obligations d’État a également pesé sur l’EUR/USD, alors que le pétrole s’est envolé au‑dessus de 100 $ dans le contexte du conflit au Moyen‑Orient. Le rendement du Treasury à 10 ans a atteint des niveaux inédits depuis 2002, et l’indice Bloomberg des obligations d’État a enregistré son pire trimestre depuis 2024.
Un facteur haussier pour le dollar américain est l’anticipation d’un nouveau resserrement de la Fed d’ici la fin de l’année. Donald Trump a déclaré que le président de la Fed, Kevin Warsh, aurait dû voter contre la hausse du taux des fed funds, mais il ne l’a pas tenu pour responsable de ne pas l’avoir fait. La décision a été prise à l’unanimité malgré la pression de la Maison‑Blanche pour abaisser le coût de l’emprunt.
Un facteur défavorable pour l’euro demeure la position de la Banque centrale européenne. Christine Lagarde estime que la flambée des rendements obligataires devrait freiner la croissance économique et ralentir l’inflation, ce qui met la monnaie sous pression. Societe Generale s’attend à ce que les risques géopolitiques continuent de peser sur l’euro, alimentant un sentiment de stagflation dans la zone euro.
Les investisseurs sont-ils encore prêts à payer une prime pour l’incertitude en France ?
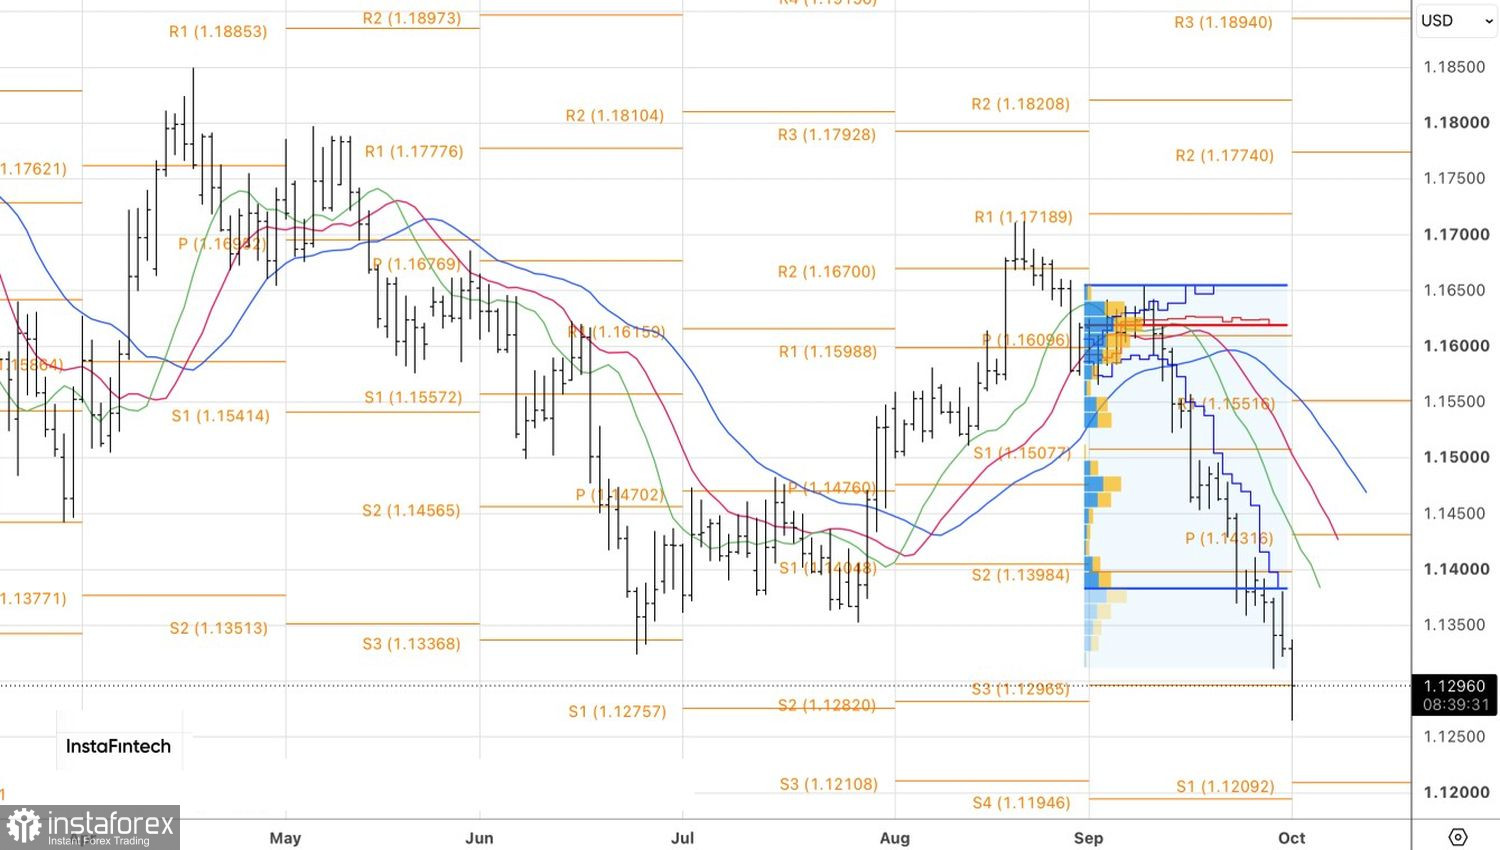
D’un point de vue technique, sur le graphique quotidien, l’EUR/USD a déjà atteint le premier des deux objectifs vendeurs précédemment identifiés à 1,13 et 1,12. Les corrections devraient être mises à profit pour vendre.