 Polski

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Obecnie złoto znajduje się w okolicach 3849 USD za uncję i spada poniżej minimum z ubiegłego tygodnia, kontynuując wyprzedaż. W piątek cena kruszcu oscylowała wokół 3873,30 USD po tym, jak dzień wcześniej osiągnęła najniższy poziom od 13 miesięcy. Miniony tydzień był dla złota najgorszy od marca – metal stracił 4,9%. Srebro potaniało w piątek o 2,9%, spadki objęły również platynę, jedynie pallad zdołał zakończyć sesję na plusie.
Głównym źródłem presji pozostaje uporczywie wysoka inflacja. Wskaźnik cen konsumpcyjnych (CPI) już trzeci miesiąc z rzędu przekroczył prognozy. 10 listopada złoto straciło w ciągu jednej sesji 2,6%. Pewną ulgę mógł przynieść piątkowy raport PPI, ponieważ miesięczna dynamika cen producentów spowolniła do 0,3% wobec prognozowanych 0,4% i poprzedniego odczytu na poziomie 1,4%. Rynek złota nie zdołał jednak wykorzystać tego sygnału do odbicia.
Warto zwrócić uwagę, że retoryka przedstawicieli Rezerwy Federalnej wyraźnie zmieniła się w ciągu ostatnich dwóch miesięcy. Przypomnijmy, że 3 września członek Rady Gubernatorów Fed, Christopher Waller, był gotowy poprzeć utrzymanie stóp procentowych bez zmian, pod warunkiem dalszych postępów w ograniczaniu inflacji. W ubiegłym tygodniu zadeklarował natomiast poparcie dla podwyżki o 50 punktów bazowych, jeśli presja inflacyjna będzie nadal rosnąć.
Podobne stanowisko zajęli John Williams, Austan Goolsbee i Susan Collins, prezesi oddziałów Fed odpowiednio w Nowym Jorku, Chicago i Bostonie, którzy również opowiedzieli się za dalszymi działaniami w zakresie polityki pieniężnej. Tymczasem jeszcze 14 października Williams nie dostrzegał potrzeby podwyżek stóp w 2027 roku.
W rezultacie wzrosły oczekiwania rynku na kolejne podwyżki stóp procentowych w 2027 roku. Inwestorzy zakładają obecnie trzy podwyżki stóp o 25 punktów bazowych w grudniu, styczniu i marcu. Od wtorku rynek zaczął również uwzględniać niewielkie ryzyko bardziej zdecydowanej podwyżki o 50 punktów bazowych już w grudniu.
Wysokie stopy procentowe bezpośrednio uderzają w cenę złota. Oczekiwania dotyczące bardziej restrykcyjnej polityki Fed przyczyniły się do wzrostu rentowności obligacji skarbowych, co dodatkowo wspiera dolara. Rentowność 10-letnich amerykańskich obligacji skarbowych wzrosła do 5,14% po tygodniowym skoku o 28 punktów bazowych, osiągając najwyższy poziom od kwietnia 2025 roku, podczas gdy 10 listopada wynosiła 4,98%. Indeks dolara utrzymuje się natomiast w pobliżu najwyższego poziomu od maja 2025 roku.
Złoto, denominowane w dolarach amerykańskich, nie generuje bieżącego dochodu odsetkowego. W efekcie wysokie stopy procentowe zwiększają koszt alternatywny utrzymywania kruszcu, natomiast umocnienie dolara sprawia, że staje się on droższy dla nabywców posługujących się innymi walutami. Połączenie tych dwóch czynników wywiera dodatkową presję na notowania złota.
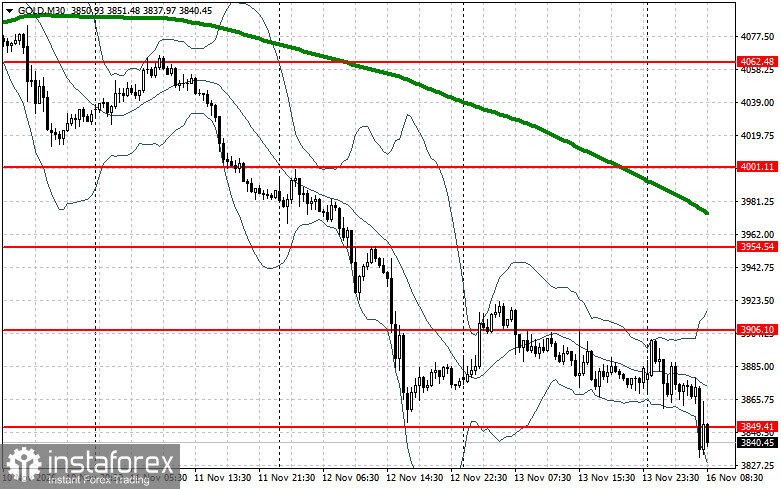
Biorąc pod uwagę obecną sytuację techniczną na rynku złota, kupujący muszą pokonać opór w okolicach 3906 USD. Pozwoliłoby to na potencjalny ruch w kierunku 3954 USD, którego przebicie będzie dość trudne. Najdalszym celem byłby obszar 4001 USD. W przypadku spadku niedźwiedzie będą dążyć do przejęcia kontroli nad poziomem 3849 USD. Jeśli im się to uda, spadek poniżej tego zakresu może poważnie osłabić pozycję kupujących i zepchnąć złoto w okolice minimum 3802 USD, z potencjalnym spadkiem w stronę 3756 USD.