 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Открытый интерес (Open Interest): 920 035 контрактов (каждый — €125 000). За неделю снизился на ?22 429 — после двух подряд рекордных приростов (+46 888, затем +77 052) рынок наконец разгрузился, хотя и не сильно относительно масштаба предыдущих скачков.
Некоммерческие трейдеры (Non-Commercial) — спекулянты
Лонг: 209 000 (22,7% от OI) — выросли на +10 491
Шорт: 235 993 (25,7% от OI) — сократились на ?5 132
Спреды: 37 369 (4,1% от OI) — резко сократились на ?20 643
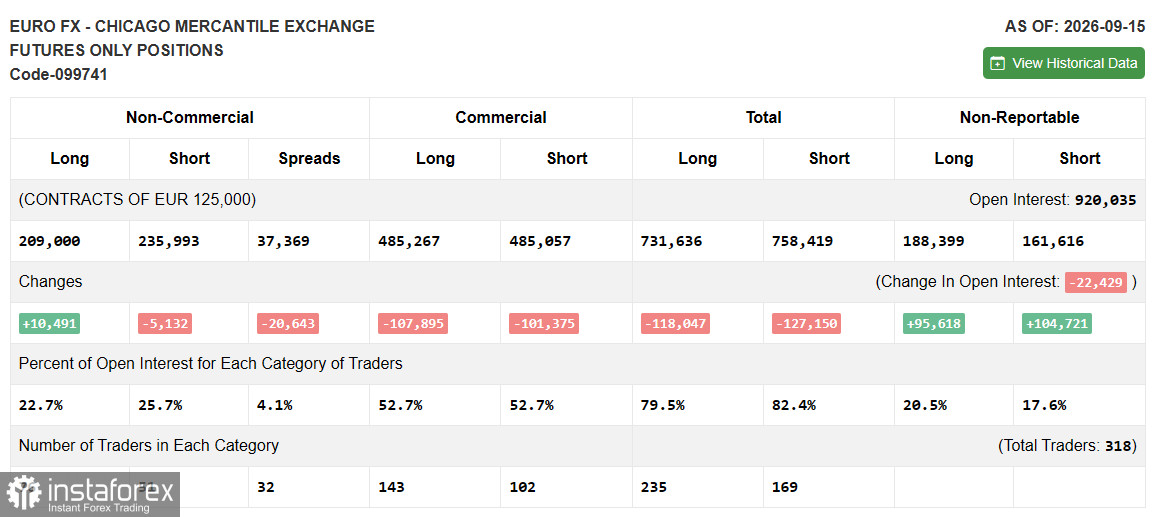
Спекулянты продолжили улучшать позицию по евро: рост лонгов почти на 10,5 тыс. контрактов вместе с сокращением шорта на 5,1 тыс. сузил нетто-короткую позицию с ?42 616 до ?26 993 — почти на 15,6 тыс. контрактов за неделю. Разворот, обозначившийся неделей ранее как единичный всплеск, оформился в устойчивое движение: фонды методично снижали ставку на короткие позиции накануне заседания ФРС 15–16 сентября. Резкое падение спредов (?20 643, вдвое) указывает на то, что часть ранее захеджированных позиций была расшита — трейдеры перекладываются в направленный риск, а не сидят в нейтральных конструкциях. Количество трейдеров: 76 лонг / 51 шорт / 32 спреды.
Коммерческие трейдеры (Commercial) — хеджеры
Лонг: 485 267 (52,7% от OI) — резко сократились на ?107 895
Шорт: 485 057 (52,7% от OI) — резко сократились на ?101 375
Коммерческая книга сжалась почти на четверть с обеих сторон одновременно — движение сопоставимого масштаба с прошлыми аномальными приростами, только в обратную сторону. Нетто-позиция при этом почти не изменилась: с +6 730 до +210, то есть практически нулевая. Симметричность и величина сжатия говорят о техническом факторе — вероятно, крупный ролл или закрытие истекающих позиций после недавнего резкого расширения книги, а не о смене взгляда хеджеров на евро. Количество трейдеров: 143 лонг / 102 шорт.
Итого (Total)
Лонг: 731 636 (79,5% от OI) — изменение ?118 047
Шорт: 758 419 (82,4% от OI) — изменение ?127 150
Нерепортируемые (Non-Reportable) — мелкие трейдеры
Лонг: 188 399 (20,5% от OI) — резкий скачок на +95 618
Шорт: 161 616 (17,6% от OI) — резкий скачок на +104 721
Здесь зафиксирован аномальный скачок: категория почти удвоилась по обеим сторонам за одну неделю, а её доля в открытом интересе выросла с 16% до 38%. Нетто-позиция при этом слегка снизилась — с +35 886 до +26 783, то есть направленный сентимент мелких трейдеров почти не изменился, изменился масштаб категории. Такой скачок нетипичен для органического притока розничных участников за неделю и с высокой вероятностью связан с переклассификацией части трейдеров между отчётными категориями, а не с реальным поведенческим сдвигом. Эту цифру стоит проверить по следующему отчёту, прежде чем закладывать в выводы как содержательный сигнал.
Вывод
Отчёт за 15 сентября фиксирует продолжение начатого неделей ранее разворота у спекулянтов: нетто-шорт по евро сократился почти на 16 тыс. контрактов, до ?26 993, а падение объёма спредов говорит, что часть игроков перекладывается из хеджированных позиций в чистый направленный риск. Одновременно резкое сжатие коммерческой книги при почти нулевой нетто-позиции выглядит как техническая разгрузка после предыдущего аномального прироста, а не как новый сигнал от хеджеров. Наименее надёжный элемент отчёта — категория Non-Reportable, где почти двукратный скачок обеих сторон, вероятнее всего, отражает техническую перегруппировку данных, а не резкий приток розничных участников; на неё в этом периоде лучше не опираться.
Учитывая, что этот отчет был до публикации решения ФРС, особого внимания ему уделять сейчас не стоит. Сокращение спекулятивного шорта по евро в этих условиях можно читать как ставку на то, что повышение ставки ФРС уже было заранее отыграно рынком, а дальнейший потенциал доллара ограничен. Но, как нам показывает график EUR/USD, пока это далеко не так.