 Русский

 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Дженсен Хуанг не привык играть по правилам Уолл-стрит, и на этот раз глава Nvidia бросил вызов самой рыночной логике. Назвав свою компанию «первой и единственной в мире акцией роста с признаками стоимостной», миллиардер заявил, что инвесторы «катастрофически неправильно понимают» бизнес чипмейкера.
По словам Хуанга, рынок упорно игнорирует фундаментальную реальность, продолжая снижать оценку компании даже на фоне взрывного роста ее выручки и прибыли.
Свою пламенную речь основатель Nvidia произнес 10 сентября на престижной конференции Goldman Sachs Communacopia + Technology Conference. Хуанг не только подтвердил амбициозный прогноз по росту выручки на 70% в следующем финансовом году, но и обозначил масштабы новой золотой лихорадки. По его оценкам, к 2030 году мировые расходы на инфраструктуру искусственного интеллекта достигнут колоссальных $3 – 4 трлн ежегодно.
То, что происходит с оценкой Nvidia на бирже, больше похоже на парадокс. Форвардное соотношение цены к прибыли (P/E) компании опустилось ниже отметки 17 – это самый низкий показатель за последнее десятилетие и ровно вдвое меньше того мультипликатора, по которому бумаги торговались еще в 2025 году.
И это притом, что фундаментальные показатели компании только ускоряются! В финансовом 2027 году (который завершится в январе) аналитики ожидают рост выручки на 90%, а чистой прибыли – почти на 99%. Продажи в сегменте центров обработки данных в последнем квартале и вовсе взлетели на 117%.
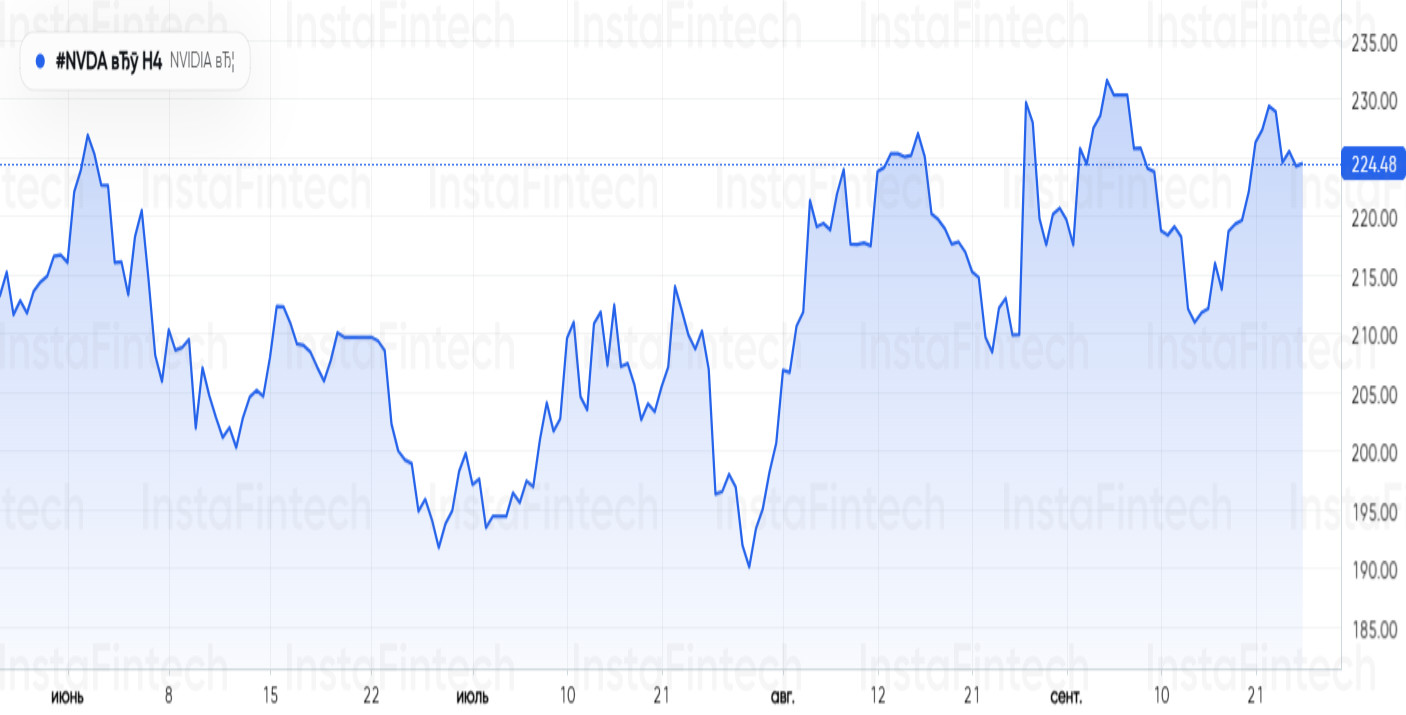
Акции находятся на пути к шестидневной серии роста, балансируя вблизи 52-недельных максимумов, но невидимый «дисконт» в оценке сохраняется.
«Акции существенно потеряли в мультипликаторах. Это прямое свидетельство здоровой, но упорной доли скептицизма рынка в отношении устойчивости текущей прибыли компании», – отмечает Эли Хортон, старший портфельный управляющий TCW.
Разрыв в восприятии Nvidia становится еще более очевидным на фоне ее главного техно-соперника – Apple. В конце июля капитализация «яблочной» империи впервые в истории штурмовала рубеж в $5 трлн. Apple стала лишь второй публичной компанией, покорившей эту вершину (первой это сделала сама Nvidia в октябре 2025 года).
Инвесторы, похоже, устали от рисков. Они предпочитают предсказуемые денежные потоки Apple и ее безупречную дисциплину управления капиталом рискованным вложениям Nvidia, которая требует колоссальных затрат на развитие ИИ-инфраструктуры.
Кроме того, медведи указывают на угрозу эрозии маржи. Прогнозируется, что валовая маржа Nvidia сократится с 75% во втором квартале до отметки ниже 72% к четвертому кварталу из-за удорожания чипов памяти. Добавляет масла в огонь и Дэвид Расселл из TradeStation, предупреждающий о неизбежном усилении конкуренции.
Крупнейшие клиенты, такие как Meta и Alphabet, уже активно разрабатывают собственные полупроводники. «Компании стремятся снизить зависимость от Nvidia, поэтому вполне вероятно, что её монопольные позиции со временем ослабнут», – уверен эксперт.
Несмотря на весь этот пессимизм, заложенный в котировки, Уолл-стрит не спешит сдаваться. Аналитики сохраняют консенсусный рейтинг «Покупать», устанавливая среднюю целевую цену на уровне $324. Это подразумевает потенциал роста более чем на 40% от текущих значений.
Для многих профессионалов текущая просадка мультипликаторов – это не повод для паники, а подарок судьбы. «Если стоит вопрос, сыграет ли мультипликатор в вашу пользу за счет переоценки вверх или обернется против вас, я однозначно выбираю первое, – резюмирует Эли Хортон. – Похоже, что сейчас перед нами невероятно выгодная точка для входа».