 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română

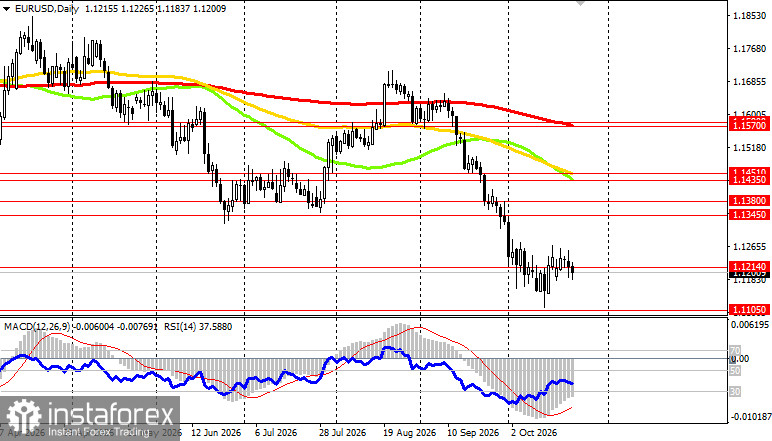
Пара EUR/USD завершила неделю на отметке 1.1201, оставаясь в нескольких десятках пунктов от годового минимума 1.1113, достигнутого 14 октября. С конца августа евро потерял более 5%, и парадокс этого падения в том, что оно происходит на фоне повышения ставок ЕЦБ. Обычно ужесточение политики поддерживает валюту, но сейчас рынок видит в нём не силу, а вынужденную реакцию на энергетический шок. Сам шок бьёт по еврозоне сильнее, чем по США, а бюджетные проблемы Франции добавляют к нему риск-премию.
Инфляция в еврозоне: энергетический шок, который нельзя «не заметить»
Главный источник давления на евро — цены на энергоносители. Война с Ираном удерживает нефть на высоких уровнях: Brent в начале недели торговалась около 108 долларов за баррель, а WTI в пятницу поднималась до 102,27 доллара на фоне заявлений Дональда Трампа по Ирану. Европа импортирует большую часть энергоносителей, поэтому для неё такой шок одновременно и инфляционный, и рецессионный.
По данным Евростата, годовая инфляция в еврозоне в сентябре ускорилась до 3,8% после 3,2% в августе — это максимум за три года. Цены на энергоносители выросли на 18,9% (в годовом исчислении), тогда как базовая инфляция составила 2,5%. Иными словами, инфляцию пока разгоняет почти исключительно энергетика.
Президент ЕЦБ Кристин Лагард на встрече МВФ заявила, что энергетический шок «слишком велик, чтобы его можно было не замечать». При этом президент Бундесбанка Йоахим Нагель отметил, что пока «нет явных признаков того, что инфляция перешла в цены и зарплаты». Именно вторичные эффекты — перенос энергетической инфляции в зарплаты и цены услуг — станут главным критерием для дальнейших решений.
ЕЦБ: пауза в октябре, повышение в декабре
ЕЦБ в этом году уже дважды повышал ставки: в июне — до 2,25%, в сентябре — до 2,50% по депозитам. На заседании 29 октября изменений не ждут: в опросе Reuters 70 из 73 экономистов прогнозируют сохранение ставки, а 64 из 73 ожидают повышения в декабре, когда регулятор опубликует новые макропрогнозы.
Риторика представителей ЕЦБ остаётся жёсткой. Глава Национального банка Бельгии Пьер Вунш сказал: «Скорее всего, нам придётся снова повышать ставку». Рынок закладывает около 75 базисных пунктов ужесточения в ближайшие 12 месяцев — до 3,25%. В Nomura считают такое ценообразование избыточным: там называют декабрьское повышение «решённым делом», но ожидают пика ставки на уровне 3,00%.
Почему ЕЦБ не спешит в октябре? В ING указывают, что рост доходности немецких облигаций с сентября дал экономике эффект, сопоставимый с повышением ставки на 25 базисных пунктов, а для Франции — примерно на 50 базисных пунктов. Рынок облигаций сам ужесточает условия, и регулятор может позволить себе паузу.
Экономика еврозоны теряет темп
Пятничные данные подтвердили, что энергетический шок начинает сказываться на активности. Предварительный композитный PMI еврозоны за октябрь снизился до 51,9 пункта с 53,1 в сентябре при прогнозе 52,7 — это минимум за четыре месяца. Индекс деловой активности в сфере услуг опустился до 51,7 пункта, в промышленности — до 52,4 пункта. Частный сектор Франции неожиданно вернулся к сокращению.
В S&P Global Market Intelligence отмечают, что даже после замедления индекс соответствует росту ВВП примерно на 0,3% в квартал. Экономика еврозоны не падает, но разрыв с США увеличивается: американский производственный PMI в октябре вырос до 56,0 пункта — максимума за 53 месяца, а композитный составил 57,6 пункта.
Фискальные риски: Франция как главная угроза для евро
Если инфляция и PMI объясняют слабость евро, то Франция объясняет, почему повышения ставок ЕЦБ его не спасают. Государственный долг страны на конец июня достиг рекордных 119% ВВП, или около 3,59 трлн евро — почти вдвое выше порога ЕС в 60%. Доходность 10-летних французских облигаций превысила 5%, а спред к немецким бумагам в начале октября поднимался выше 150 базисных пунктов — максимума со времён долгового кризиса 2011 года.
Бюджет на 2027 год предусматривает экономию около 54 млрд евро и сокращение дефицита до 5% ВВП с ожидаемых в этом году 5,4%. Однако документу предстоит пройти через расколотый парламент на фоне протестов из-за роста стоимости жизни. Кристин Лагард прямо заявила, что «главное решение лежит дома, во Франции, и связано с бюджетной политикой». В BBH предупреждают, что бюджетные проблемы Франции способны опустить EUR/USD к 1.1000. Дополнительный политический риск — досрочные выборы в Испании 29 ноября.
США: ФРС сохраняет ястребиный уклон
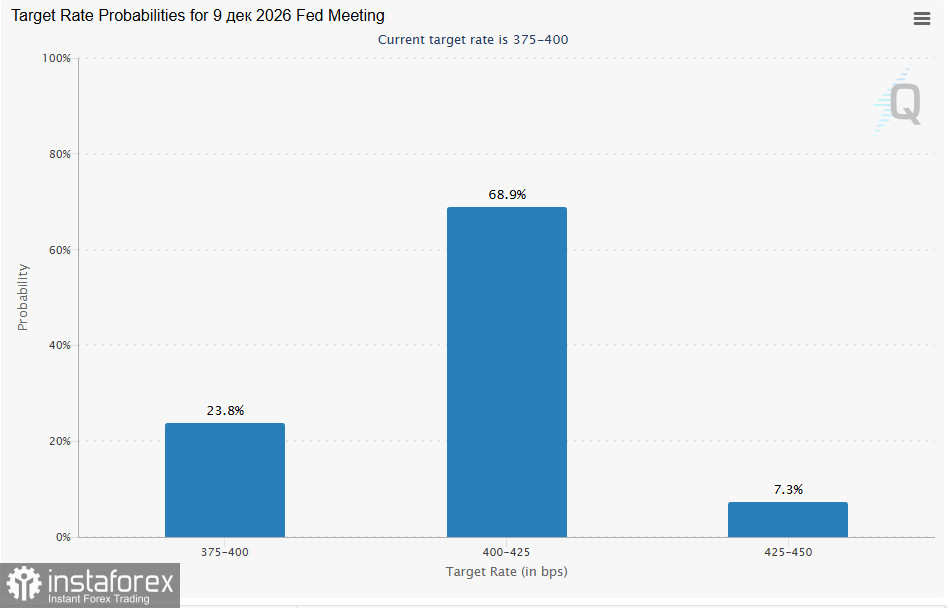
ФРС повысила ставку 16 сентября до диапазона 3,75–4,00%. Основание для жёсткой позиции остаётся: годовая инфляция в США в сентябре ускорилась до 3,7% с 3,4% в августе, базовая составила 2,6%, а цены производителей выросли на 6,3% — максимум с 2022 года. После этих данных индекс доллара поднимался к полуторагодовому максимуму около 103 пунктов.
На заседании 27–28 октября рынок ожидает паузы: по данным CME FedWatch, её вероятность оценивается примерно в 84%. Зампреды ФРС Филип Джефферсон и Мишель Боуман, а также член совета управляющих Кристофер Уоллер дали понять, что спешить с решением не нужно. Председатель ФРС Кевин Уорш подчеркнул, что «не предрешает исход заседаний». Однако вероятность повышения в декабре оценивается примерно в 80%. В PIMCO ожидают паузы с «явным уклоном в сторону ужесточения», в ING — «паузы перед декабрьским повышением».
Процентный дифференциал: ужесточение ЕЦБ не сокращает разрыв
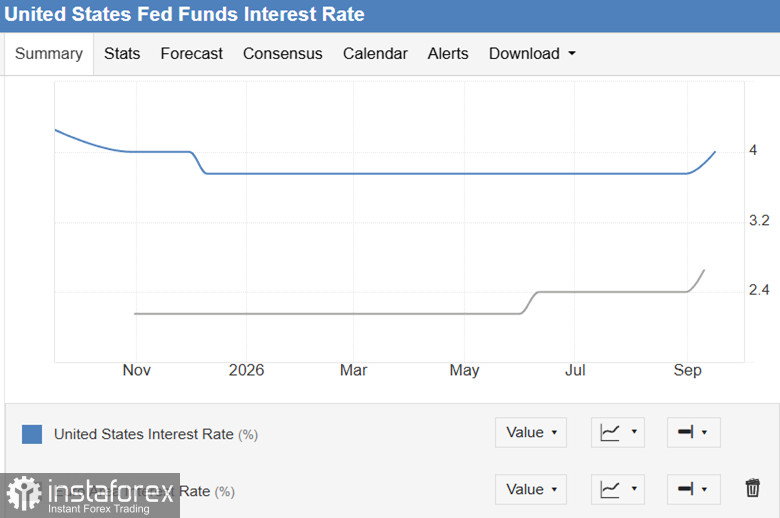
Разница между верхней границей ставки ФРС (4,00%) и депозитной ставкой ЕЦБ (2,50%) составляет 150 базисных пунктов. Если в декабре повысят оба регулятора, а именно это сейчас закладывает рынок, дифференциал не изменится. Для евро это означает, что ястребиный ЕЦБ лишь ограничивает падение, но не создаёт условий для разворота. В BBH указывают, что ожидания повышения ставок ЕЦБ сдерживают давление на пару со стороны расхождения в политике, но не устраняют его.
Важно и качество ужесточения. ФРС повышает ставку на фоне сильной экономики (PMI выше 57 пунктов), ЕЦБ — на фоне замедления (PMI около 52 пунктов) и бюджетного стресса во Франции. Рынок закономерно считает долларовую доходность более устойчивой.
Что может изменить картину
В пользу евро:
- деэскалация на Ближнем Востоке и снижение цен на нефть — это ослабит главный источник давления на экономику еврозоны;
- сигнал Кристин Лагард 29 октября о более длительном цикле повышения, чем ожидают в Nomura, при паузе и мягкой риторике ФРС днём ранее;
- прохождение французского бюджета через парламент и сужение спреда к немецким облигациям;
- коррекция на рынке акций, связанных с искусственным интеллектом: в агентстве Spectra Markets считают, что серьёзная переоценка инвестиций в ИИ «однозначно негативна для доллара».
- ястребиная пресс-конференция Кевина Уорша 28 октября и укрепление ожиданий декабрьского повышения ставки ФРС;
- дальнейший рост нефти на фоне заявлений по Ирану;
- новая волна распродаж французских облигаций или срыв бюджета;
- волатильность вокруг промежуточных выборов в США 3 ноября.
Против евро:
Техническая картина: последний рубеж — 1.1105
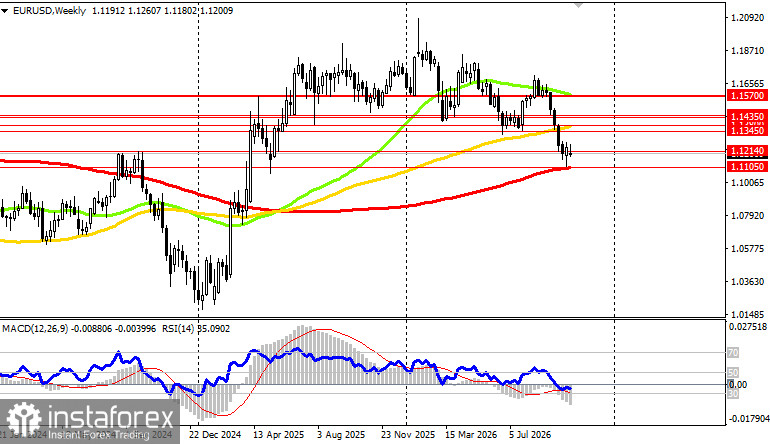
С технической точки зрения пара находится в нисходящем тренде на дневном графике: цена ниже EMA 50 (1.1435), EMA 100 (1.1451) и EMA 200 (1.1570). Однако на недельном графике EUR/USD подошла к EMA 200 (1.1105), которая вместе с годовым минимумом 1.1113 образует ключевую зону поддержки. Ближайшее сопротивление — 1.1214, далее — 1.1345. Устойчивое закрепление ниже 1.1105 откроет путь к 1.1000, о которой говорят экономисты.
Итог
Фундаментальный фон для евро остаётся негативным. Энергетический шок разгоняет инфляцию и одновременно тормозит экономику, Франция добавляет бюджетный риск, а ФРС сохраняет ястребиный уклон на фоне сильных американских данных. Повышения ставок ЕЦБ не сокращают процентный дифференциал в 150 базисных пунктов и лишь ограничивают падение пары.
При этом продавать евро с текущих уровней — значит игнорировать то, что значительная часть негатива уже заложена в цену, а пара стоит у сильной долгосрочной поддержки. Покупать — значит ставить на быструю деэскалацию и разрешение французского кризиса, для чего пока нет оснований.
Предстоящая неделя станет ключевой: 28 октября — решение ФРС и пресс-конференция Кевина Уорша, 29 октября — решение ЕЦБ и пресс-конференция Кристин Лагард. Если ФРС подтвердит курс на декабрьское повышение, а ЕЦБ не оправдает ожиданий рынка, давление на евро усилится. До тех пор пара остаётся в зоне ожидания у отметки 1.1200.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.