 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


9 月調查顯示,日本大型製造業企業的關鍵短觀(Tankan)景氣判斷指數由 22 升至 24,創逾八年來新高,並連續第六個季度改善。結果略低於市場普遍預期的 25,這一點頗具意味——市場原本預期景氣會更加樂觀。非製造業景氣指數則由 37 回落至 35,反映出國內消費動能相對收斂。
根據短觀,日本企業預期未來五年消費者物價年增率平均約為 2.5%,略低於前一次調查的 2.6%,但仍顯著高於日本長期通縮時期的典型水準。日本企業數十年來首次真正有機會把成本上升轉嫁給消費者,而且正積極這麼做。
10 月 2 日公布的東京通膨數據,對那些寄望物價壓力將維持溫和的人而言,可說是一盆冷水。剔除生鮮食品的東京都核心消費者物價指數年增率躍升至 2.7%,遠高於市場預期的 2.3%,亦明顯高於 8 月的 1.8%。這是自 1 月以來東京通膨率首次觸及或超過日本央行 2% 的目標水準,更重要的是,這波加速並非孤立現象,而是更廣泛物價上漲趨勢的一部分。
儘管有這些訊號,日本央行的措辭依然刻意保持克制。日本央行總裁植田和男在 10 月 6 日一場證券會議的演說中,僅限於使用標準說法——央行「將繼續依據經濟、物價與金融情勢,調整政策利率並調整貨幣寬鬆的程度」。
《Reuters》報導稱,央行內部目前形成了一種謹慎的共識。短觀顯示企業對通膨的看法屬於「橫向盤整」而非加速上行,這在一定程度上減輕了迫使日本央行緊急採取行動的即時壓力。
在申報週期內,日圓淨多頭部位降至 45.2 億美元;整體部位仍偏多,且隱含的合理價格依舊低於長期平均水準。
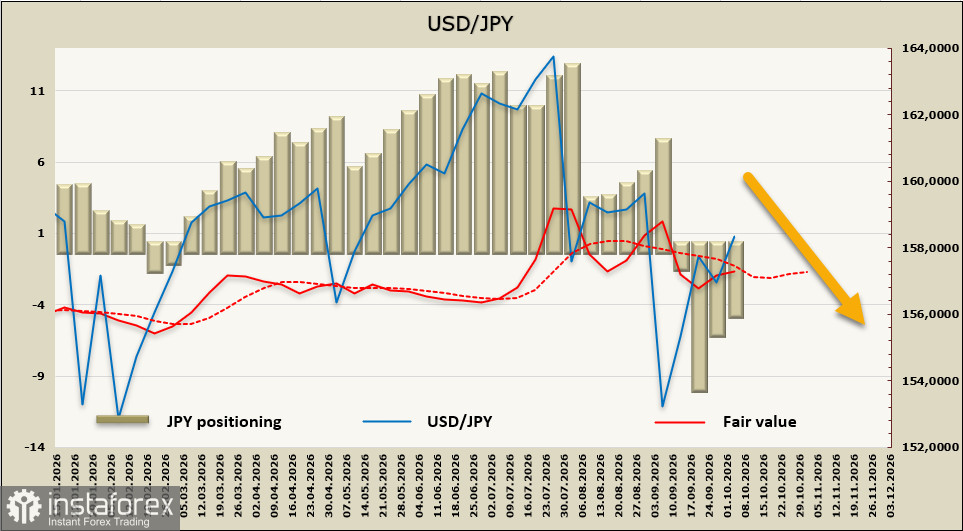
即使日本在六月與九月各升息一次,基本面因素仍持續對日圓不利:美日之間的利率差距依然顯著。在接下來幾週內,157–160 區間仍將是這個貨幣對的關鍵區域。
只要匯價維持在 160 以下,我們便視為 USD/JPY 已經出現反轉,且進一步走弱的機率偏高。我們預期,一旦市場對 Federal Reserve 進一步升息的預期降溫,加上日本經濟最終開始感受到迄今尚能躲過的能源與資源供給不足壓力,匯價將有望朝 152.90 一帶回落。