 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Erst gestern stiegen die Nasdaq-100-Futures um 1,2 %, und die S&P-500-Futures legten um 0,6 % zu. Bis zum Handelsschluss zeigten die Indizes jedoch ein gemischtes Bild. Asiatische Tech-Indizes folgten heute diesem Trend: Japans Nikkei 225 sprang um 3,3 %, und Südkoreas Kospi gewann 1,7 %. Die europäischen Futures deuten dennoch auf einen moderaten Rückgang zur Börseneröffnung hin.
Die Rally wurde durch einen optimistischen Ausblick von Micron Technology ausgelöst, der bestätigte, dass die Nachfrage nach AI-Chips weiterhin robust ist. Davon profitieren Halbleiterhersteller und deren Zulieferer – und es schadet Anlegern, die auf eine Abschwächung im AI-Investitionszyklus gesetzt hatten. Micron meldete historisch hohe Bruttomargen, warnte jedoch, dass diese sich aufgrund steigender Arbeitskosten leicht verringern werden.
Der Ölpreis gab um rund 1% auf etwa 89,55 $/Barrel nach, da die Hoffnung besteht, dass die Angebotsnormalisierung aus dem Nahen Osten nachhaltig ist. Der Dezember-Kontrakt auf Brent wurde nahe 97 $ gehandelt. Obwohl der niedrigere Ölpreis half, den Ausverkauf bei US-Staatsanleihen vorübergehend zu stoppen, blieb die Rendite der 10-jährigen Anleihe bei etwa 5,28% und damit in der Nähe des Hochs vom Mittwoch. Die Rendite der 30-jährigen stieg sogar auf rund 5,62% und erreichte damit den höchsten Stand seit 2002. Die vergangenen drei Monate waren für den US-Anleihemarkt die schwächsten in den letzten Jahren.
Gold stieg auf etwa 4.185 $/Unze und Silber legte um 1,4% zu – ein seltenes Beispiel dafür, dass sichere Häfen parallel zu Risikoanlagen zulegen. Dieses Muster deutet darauf hin, dass sich Anleger gegen Inflationsrisiken und nicht nur gegen Aktienrisiken absichern. Der Dollar legte unterdessen den vierten Tag in Folge zu, gestützt durch feste Ölpreise und die Widerstandsfähigkeit der US-Wirtschaft.
Die Aussicht auf weitere Straffung durch die Fed, hohe Ölpreise (wobei die USA ein Nettoenergieexporteur sind) und eine uneinheitliche Risikobereitschaft dürften den Dollar kurzfristig weiter unterstützen. Der Yen war nach den Kommentaren im Anschluss an die BoJ-Sitzung, die Anleger mit Erwartungen auf eine raschere Straffung enttäuschten, die schwächste G10-Währung.
Meiner Ansicht nach wird der US-Arbeitsmarktbericht am Freitag darüber entscheiden, welche Kraft sich durchsetzt – eine Pause der Fed oder anhaltender Druck durch die Fiskalpolitik und den Ölpreis. Angesichts des stärkeren Dollars, der Renditen auf Mehrjahreshochs und einer weiterhin robusten Konjunktur sehe ich vor den Payrolls wenig Anlass, mit einer Trendwende an den Aktien- oder Anleihemärkten zu rechnen. Fällt der Beschäftigungsbericht schwächer als erwartet aus, dürfte der Dollar nachgeben und der Renditeanstieg bei langlaufenden Anleihen ins Stocken geraten. Bestätigt der Arbeitsmarkt hingegen seine Widerstandsfähigkeit, wird der Druck auf Anleihen – insbesondere auf französische Papiere – anhalten, und der Dollar dürfte sich in den kommenden Sitzungen weiter gegenüber Yen und Neuseeland-Dollar aufwerten.
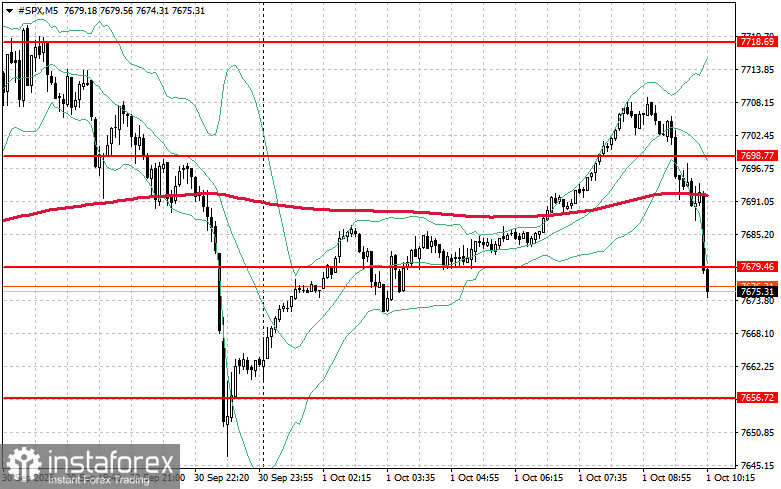
Technisch gesehen zeigt der S&P-500-Chart, dass die unmittelbare Aufgabe der Käufer darin besteht, den Widerstandsbereich bei 7.698 US-Dollar zu überwinden. Dies würde neuen Aufwärtsraum eröffnen und den Weg in Richtung 7.718 US-Dollar freimachen. Ein Halten oberhalb von 7.737 US-Dollar würde die Position der Bullen zusätzlich stärken. Auf der Unterseite müssen die Käufer das Niveau von 7.679 US-Dollar verteidigen. Ein Bruch darunter dürfte den Index vermutlich zurück in Richtung 7.656 US-Dollar drücken und den Weg zu 7.631 US-Dollar öffnen.