 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Der Euro hat sich seit Langem nicht mehr so orientierungslos angefühlt. Die Währung, die Anleger einst als sicheren Hafen der EU betrachteten, fiel auf den niedrigsten Stand seit Mai 2025 und verlor im September 2,5 % – sein schlechtester Monat seit einem Jahr. Die Haushaltskrise in Frankreich und die Erwartung einer weiteren geldpolitischen Straffung durch die Federal Reserve ziehen den EUR/USD von beiden Seiten nach unten.
Societe Generale bezeichnet Verkäufe des Euro als eine der bevorzugten Strategien, um auf die erneute Stärke des Dollars zu setzen. Die französische Regierung hat ihren Haushalt für 2027 vorgelegt, und das Dokument hat eine politische Debatte entfacht, die den Premierminister seinen Posten kosten könnte. Das Land plant eine Rekordemission von Anleihen, um das Defizit zu finanzieren und alte Schulden zu tilgen.
Entwicklung des französischen Haushaltsdefizits
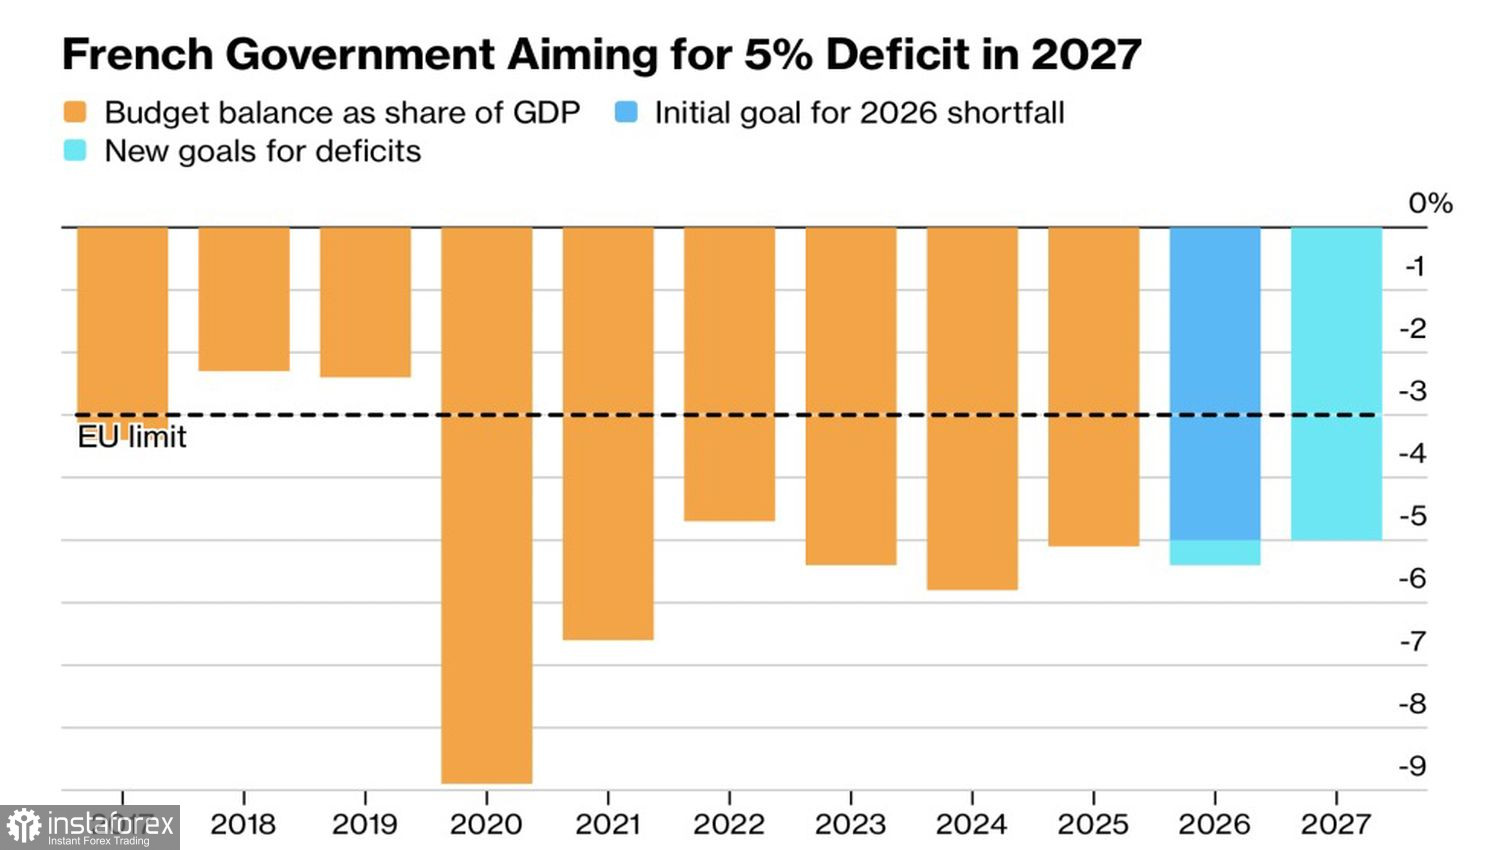
Die Behörden haben vorgeschlagen, das Defizit durch Ausgabenkürzungen und höhere Steuereinnahmen um 43 Mrd. € zu verringern und es bis 2027 auf 5 % des BIP zu senken. Renten, Sozialleistungen und Löhne im öffentlichen Dienst geraten dabei ins Visier, auch wenn mehr als ein Drittel des Betrags nicht aus Einsparungen, sondern aus höheren Haushaltseinnahmen stammt. Der Finanzminister ist der Ansicht, dass das Land bei Erreichen des 5%-Ziels dennoch bis 2029 einen langfristigen Zielwert von 3 % erreichen könnte, was jedoch vom nächsten Präsidenten abhängt.
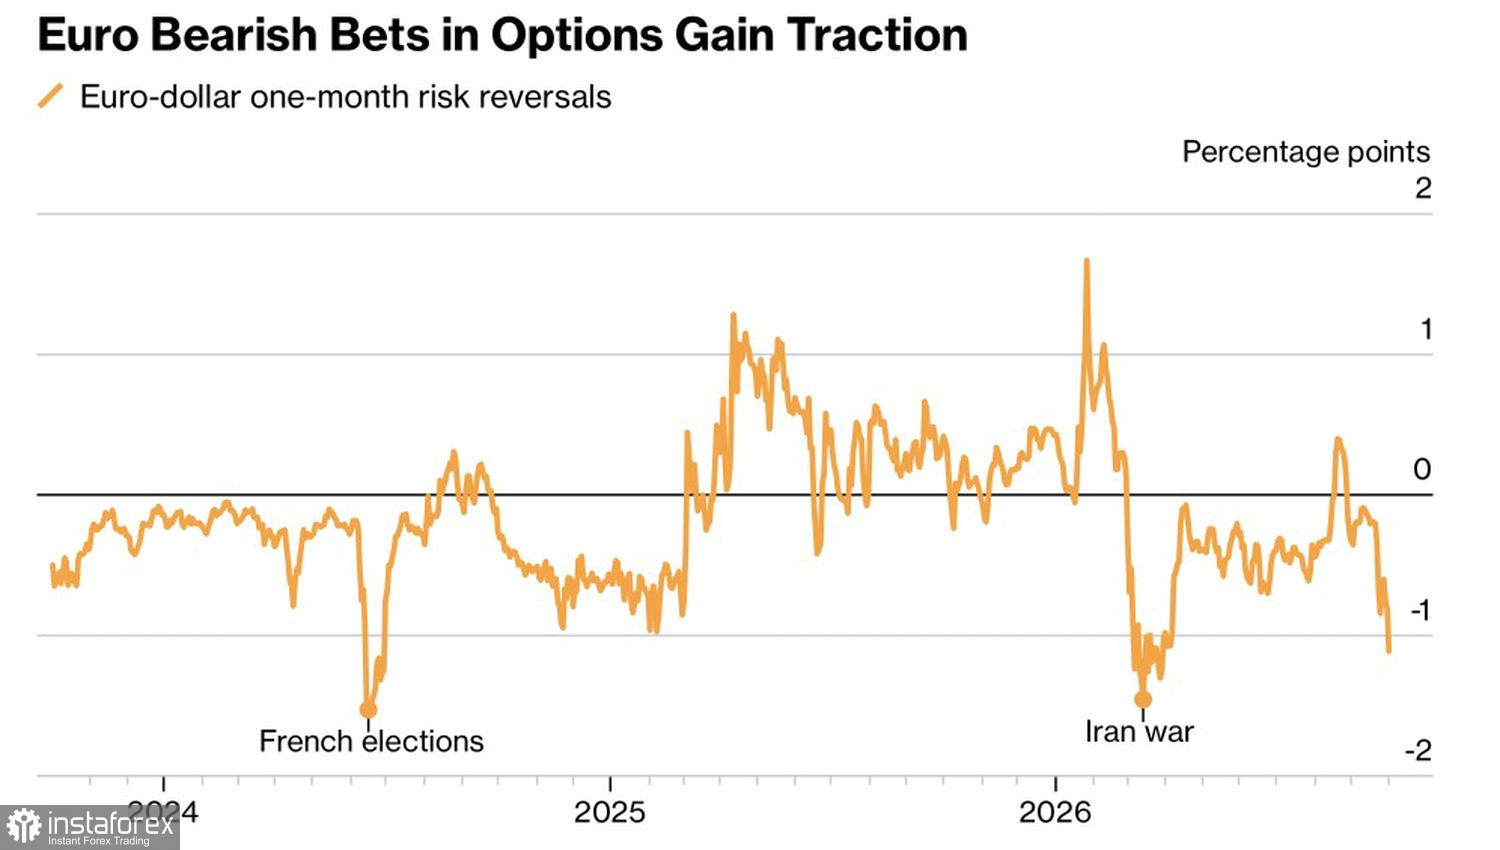
Politische Risiken wirken sich negativ auf den Euro aus. Anleger sind im Vorfeld der französischen Präsidentschaftswahl angespannt, da die Opposition nicht die Absicht hat, Vereinbarungen mit Emmanuel Macron zu treffen. Am Terminmarkt nehmen die Wetten gegen den Euro nicht nur für die kommenden Wochen, sondern bis Mitte 2027 zu, was die Erwartung von Turbulenzen beim EUR/USD über den gesamten Wahlzyklus hinweg widerspiegelt.
Dynamik der Umkehrungsrisiken für den Euro
Die Renditeprämie auf französische 10-jährige Staatsanleihen gegenüber deutschen Bundesanleihen ist auf 134 Basispunkte gestiegen und hat damit den höchsten Stand seit 2012 erreicht. Steigende Renditen globaler Staatsanleihen setzten zudem das Währungspaar EUR/USD unter Druck, während der Ölpreis im Zuge des Konflikts im Nahen Osten auf über 100 US‑Dollar kletterte. Die Rendite 10-jähriger US‑Treasuries stieg auf Niveaus, die zuletzt 2002 verzeichnet wurden, und der Bloomberg Government Bond Index verbuchte sein schwächstes Quartal seit 2024.
Ein unterstützender Faktor für den US‑Dollar ist die Erwartung eines weiteren Zinsschritts der Fed vor Jahresende. Donald Trump erklärte, Fed-Chef Kevin Warsh hätte gegen die Anhebung des Leitzinses (Federal Funds Rate) stimmen sollen, machte ihm jedoch keinen Vorwurf daraus, dass er es nicht getan habe. Der Beschluss fiel trotz des Drucks aus dem Weißen Haus zur Senkung der Finanzierungskosten einstimmig aus.
Ein belastender Faktor für den Euro bleibt der Kurs der Europäischen Zentralbank. Christine Lagarde ist der Auffassung, dass der Renditeanstieg am Anleihemarkt das Wirtschaftswachstum dämpfen und die Inflation verlangsamen dürfte, was zusätzlichen Druck auf die Gemeinschaftswährung ausübt. Societe Generale rechnet damit, dass geopolitische Risiken den Euro weiter belasten und stagflationäre Tendenzen in der Eurozone verstärken werden.
Sind Anleger in Frankreich noch bereit, einen Aufschlag für Unsicherheit zu zahlen?
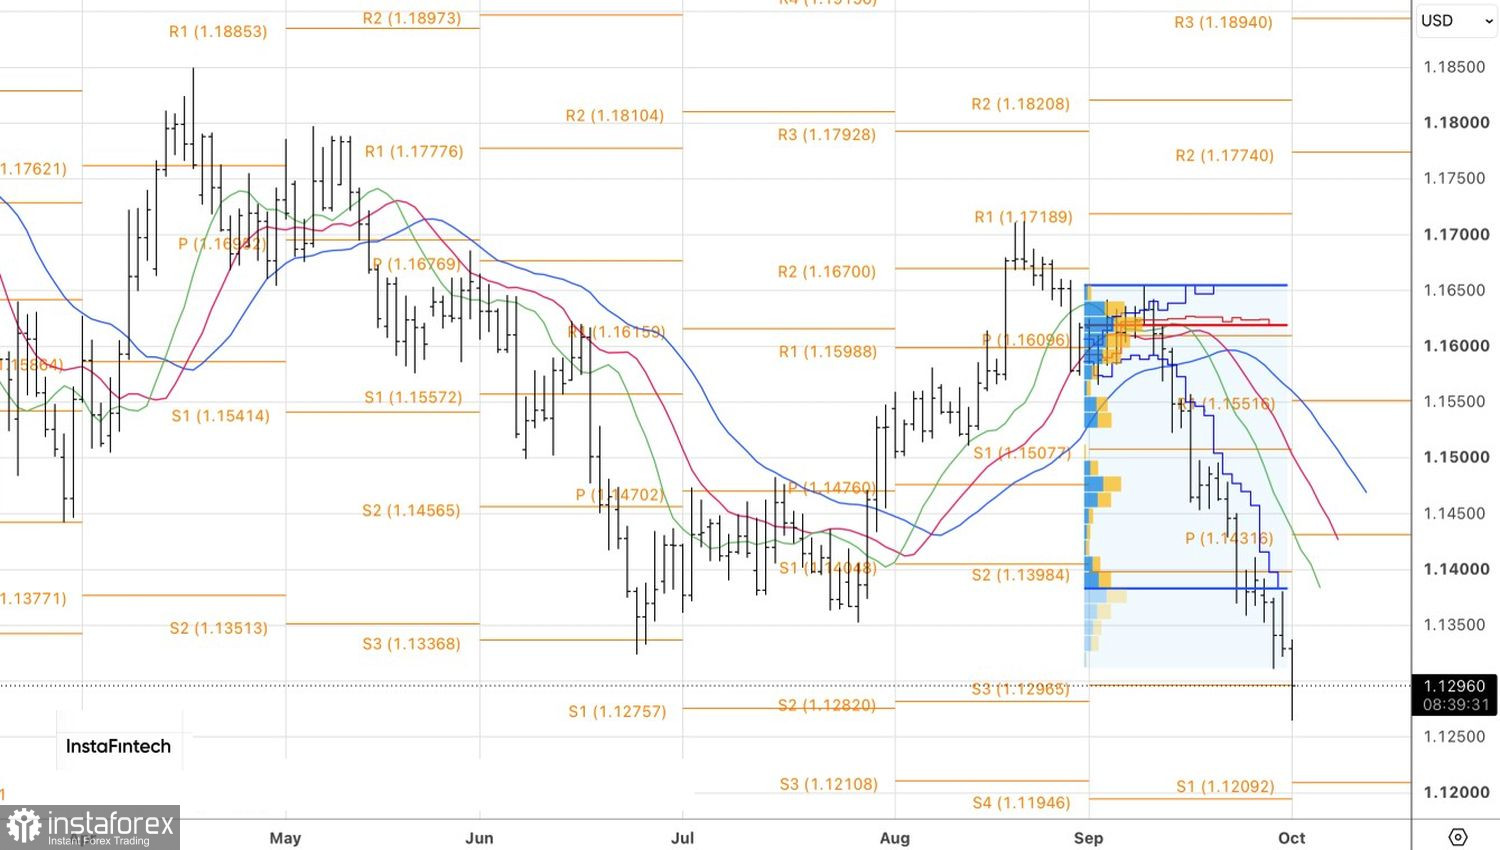
Technisch gesehen hat EUR/USD im Tageschart bereits das erste der zwei zuvor identifizierten Short-Ziele bei 1,13 und 1,12 erreicht. Rückläufe sollten zum Verkaufen genutzt werden.