 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Nvidia เป็นผู้นำพาตลาดทำสถิติสูงสุดใหม่ แต่อย่างไรก็ดี แม้แต่ Nvidia เองก็สูญเสียส่วนเพิ่มมูลค่า (premium) ที่เคยมีไปแล้ว ดัชนี S&P 500 กำลังไต่ระดับขึ้นสู่จุดสูงสุดใหม่ ขณะที่อัตราส่วนมูลค่าหุ้น (stock multiples) กลับลดลงพร้อมกัน ราวกับว่าเพิ่งบูรณะปรับโฉมด้านหน้าอาคาร แต่ฐานรากยังแตกร้าวอยู่
พลวัตของ P/E
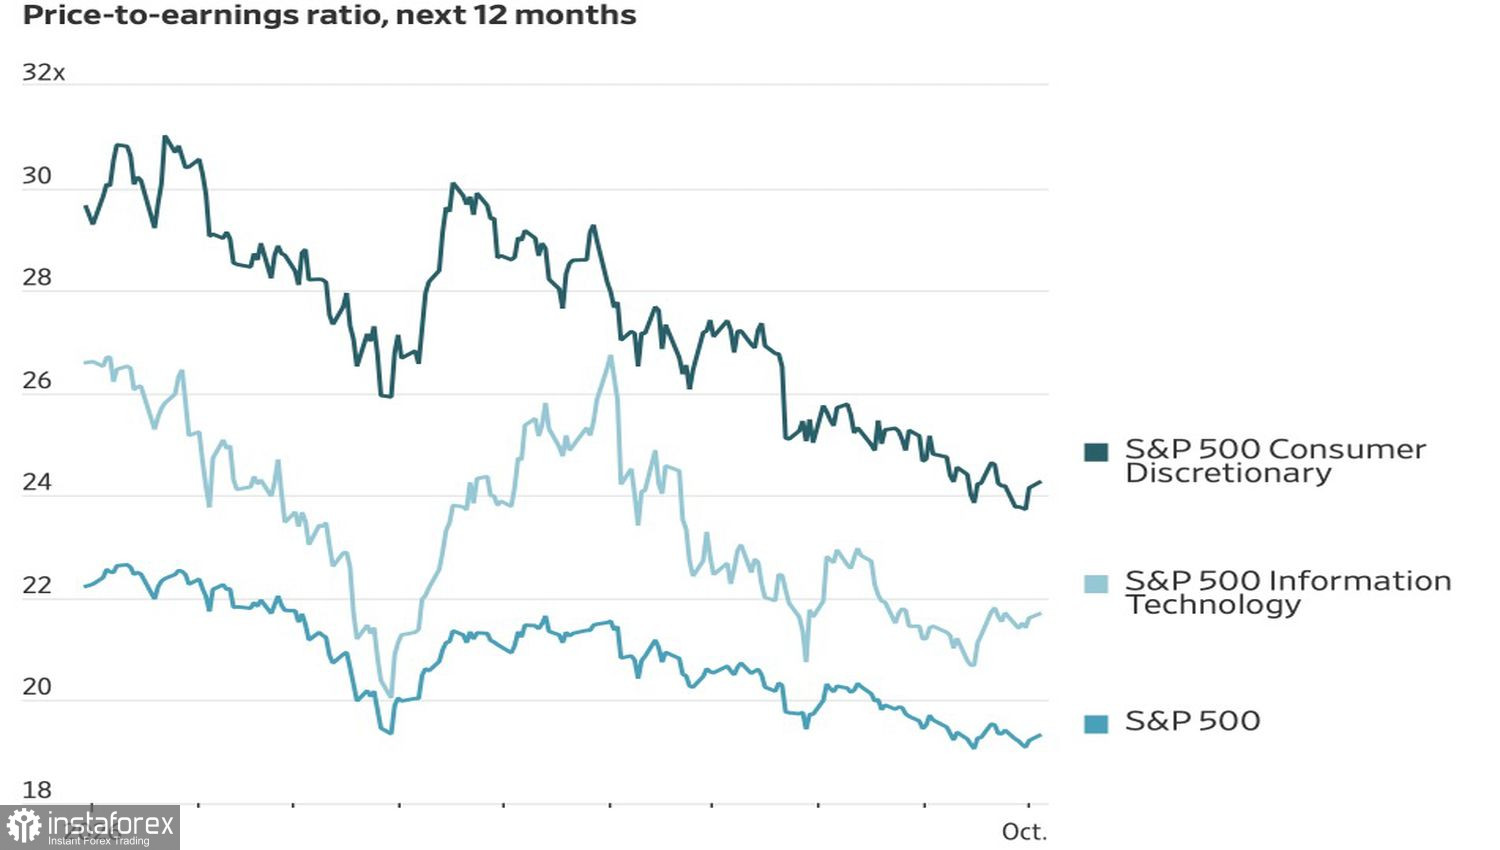
ปัจจัยเชิงลบต่อหุ้นในขณะนี้คืออัตราผลตอบแทนพันธบัตรที่เพิ่มสูงขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีได้ปรับขึ้นแตะระดับสูงสุดในรอบ 24 ปี และปรับตัวขึ้นรุนแรงที่สุดในไตรมาสเดียวตั้งแต่ปี 1994 อัตราผลตอบแทนปราศจากความเสี่ยงที่สูงขึ้นทำให้วิธีที่วอลล์สตรีทประเมินมูลค่าสินทรัพย์เปลี่ยนไป: ความต้องการรับความเสี่ยงจะอ่อนแรงลง หากกำไรของบริษัทไม่ได้เติบโตเร็วพอที่จะชดเชยผลกระทบดังกล่าว
Crossmark Global Investments ระบุว่าการปรับขึ้นของอัตราดอกเบี้ยได้ส่งผลกระทบอย่างมากต่อตลาดหุ้นแล้ว โดยค่า P/E ได้ปรับลดลงไปสามเท่า นับตั้งแต่จุดปิดทำสถิติสูงสุดครั้งก่อน ดัชนี S&P 500 ปรับตัวลงใน 18 กลุ่มอุตสาหกรรมจากทั้งหมด 25 กลุ่ม ดัชนีแบบให้น้ำหนักหุ้นทุกตัวเท่ากันปรับตัวลง 5% ขณะที่กลุ่มธนาคารและอสังหาริมทรัพย์ร่วงลงมากกว่า 10%
มีกลุ่มบริษัทขนาดเล็กเพียงกลุ่มหนึ่งที่ช่วยพยุงตลาดไว้ Microsoft, Nvidia, Apple และ Meta Platforms เพียงสี่บริษัทนี้เพียงลำพังช่วยเพิ่มระดับดัชนี S&P 500 ในไตรมาสที่สามไปราว 300 จุด ซึ่งคิดเป็นสามเท่าของการปรับขึ้นโดยรวมของดัชนี ในขณะที่อีก 496 บริษัทที่เหลือรวมกันกดดัชนีลงไปราว 150 จุด ตามข้อมูลของ Citadel Securities Citadel ให้เหตุผลว่าตลาดหุ้นไม่ใช่ตัวแทนของเศรษฐกิจโดยรวม และดัชนี S&P 500 ก็ยิ่งห่างไกลจากการสะท้อนภาพของหุ้นเฉลี่ยมากขึ้นเรื่อย ๆ
ความอ่อนแอในหุ้นกลุ่มวัฏจักรที่อ่อนไหวต่อภาวะเศรษฐกิจกำลังกดดันตลาด ดัชนี Dow Jones Industrial Average ซึ่งมักถูกมองว่าเป็นเครื่องชี้วัดภาวะเศรษฐกิจ ปรับตัวลงเกือบ 4% ในช่วงเดือนที่ผ่านมา ขณะที่ดัชนี Nasdaq ปรับตัวขึ้นในอัตราใกล้เคียงกัน ดัชนีหุ้นขนาดเล็ก Russell 2000 อยู่ต่ำกว่าจุดสูงสุดราว 9% และกำลังใกล้เข้าสู่ภาวะคอร์เรกชัน
พลวัตของกำไรบริษัทจดทะเบียน
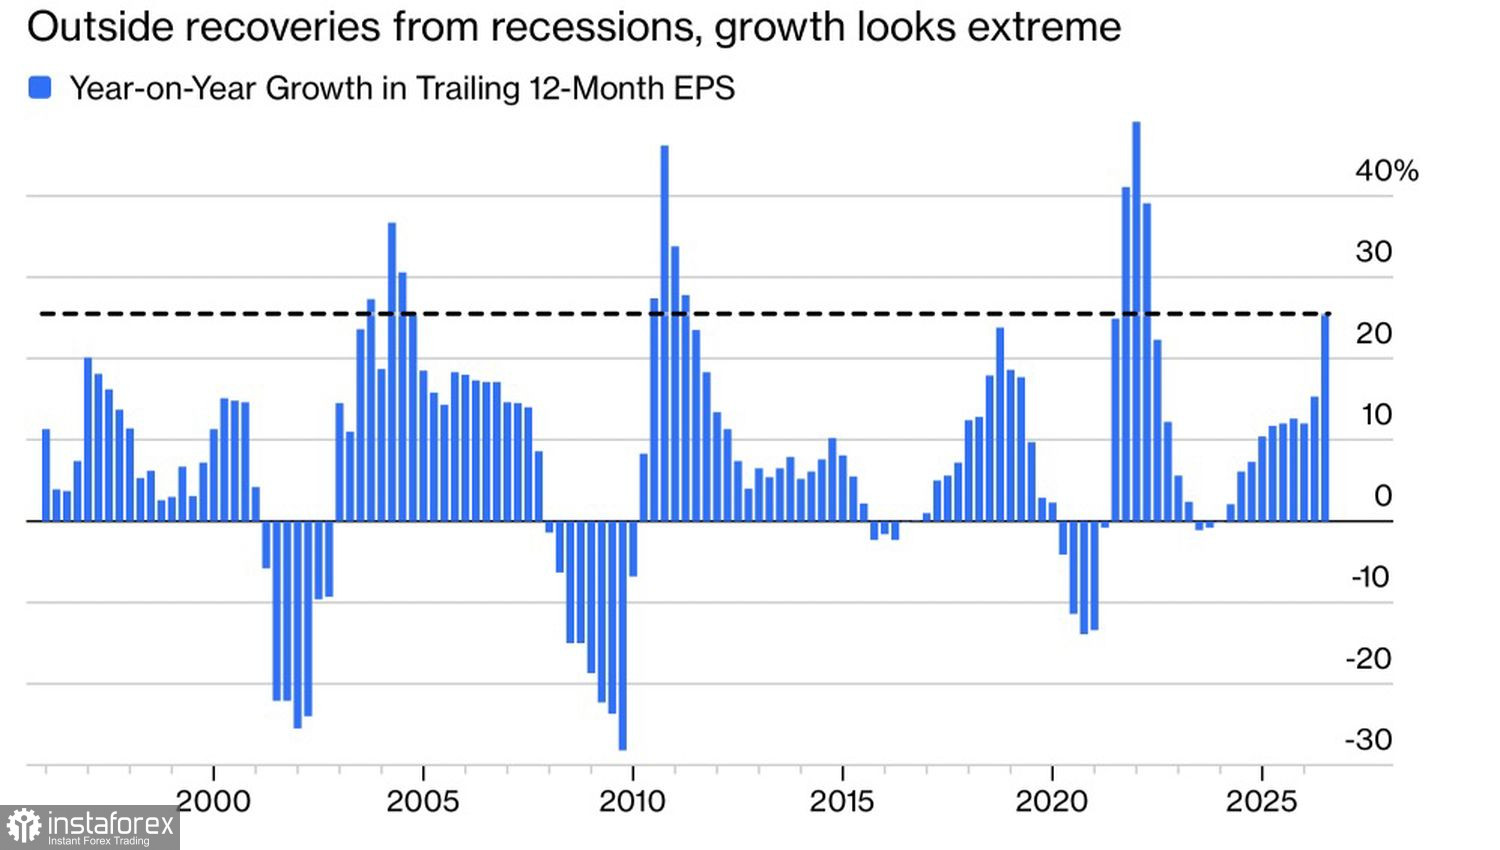
ปัจจัยเชิงบวกต่อภาวะตลาดคือการเติบโตของกำไรบริษัทจดทะเบียนที่ทำสถิติสูงสุดใหม่ กำไรเติบโตขึ้น 33% เมื่อเทียบเป็นรายปีในไตรมาส 2 และ Deutsche Bank คาดว่าอัตราการเติบโตจะยังคงอยู่ราว 34% ในไตรมาส 3 เมื่อเทียบกับประมาณการโดยฉันทามติที่ 27% Goldman Sachs ประเมินว่าบริษัทที่ได้ประโยชน์จากการใช้จ่ายด้านโครงสร้างพื้นฐาน AI คิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของการเติบโตของกำไรต่อหุ้น (EPS) ของ S&P 500 ในไตรมาสนี้ และการใช้จ่ายด้านเงินลงทุน (capex) ของกลุ่ม hyperscalers เพิ่มขึ้นถึง 116%
อย่างไรก็ดี Societe Generale มีมุมมองที่ระมัดระวังมากกว่า โดยให้เหตุผลว่าการให้น้ำหนักตามมูลค่าหลักทรัพย์ตามราคาตลาด (cap-weighting) ทำให้สัญญาณบิดเบือน เนื่องจากบริษัทที่เติบโตเร็วจะมีสัดส่วนเพิ่มขึ้นเรื่อย ๆ ในภาพรวม และผลของฐานต่ำหลังภาวะถดถอยทำให้อัตราการเติบโตของกำไรดูสูงเกินจริง
โดยสรุปแล้ว ตลาดยังได้รับแรงหนุนจากกำไรของบริษัทจดทะเบียนที่ทำสถิติสูงสุด และการใช้จ่ายด้านโครงสร้างพื้นฐาน AI ขณะที่อัตราผลตอบแทนพันธบัตรที่สูงขึ้นและการที่มูลค่าตลาดกระจุกตัวอย่างรุนแรงอยู่ในหุ้นเทคโนโลยีขนาดใหญ่เพียงไม่กี่ตัว กลับกดดันดัชนี S&P 500
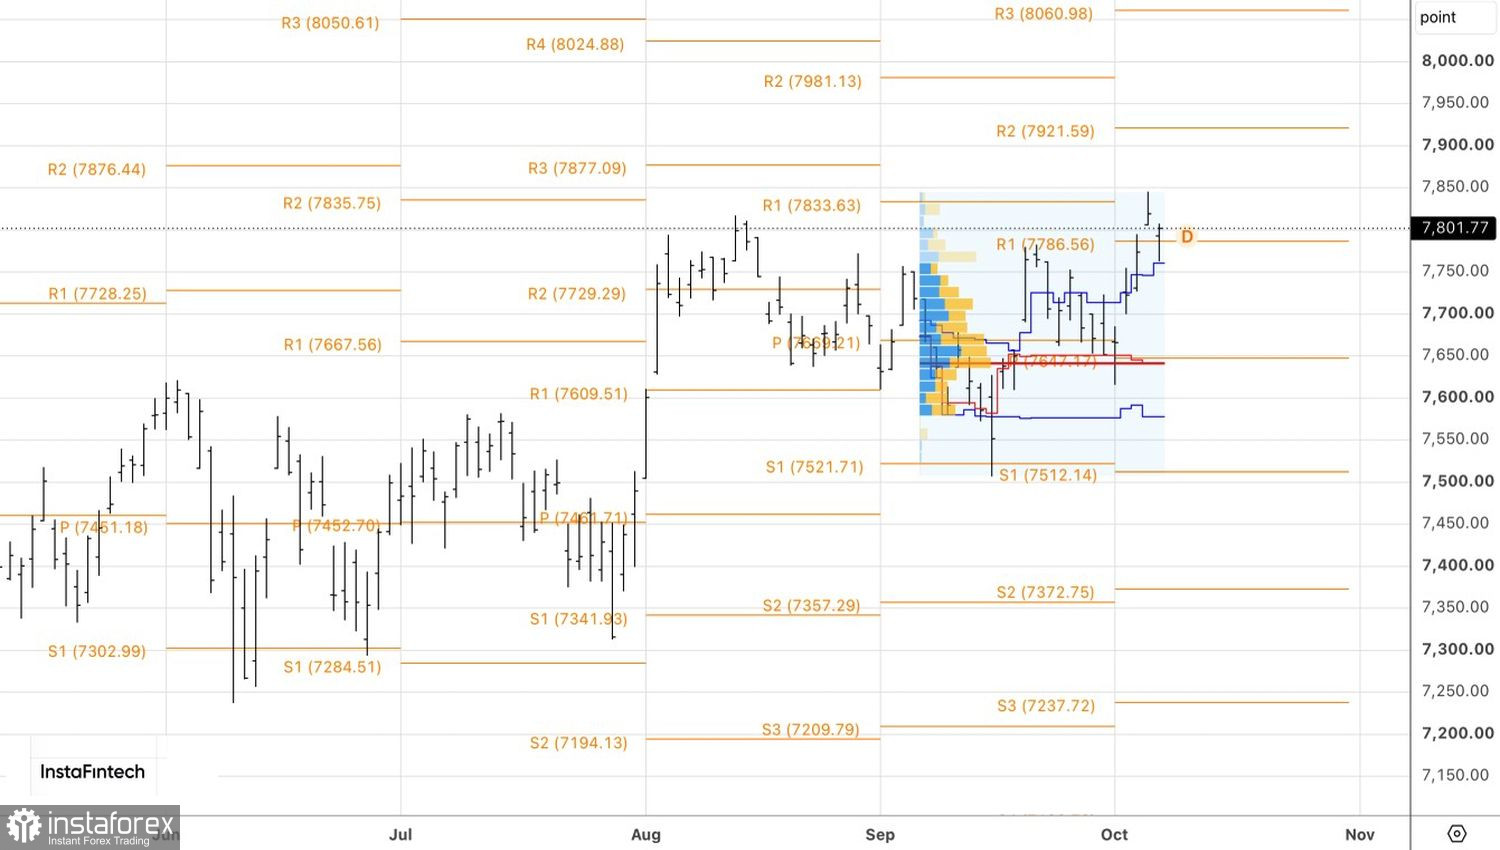
ในเชิงเทคนิค บนกราฟรายวัน การดีดตัวจากระดับ 7,785 เปิดโอกาสให้เพิ่มสถานะซื้อได้มากขึ้น และหากราคาสามารถทะลุขึ้นเหนือระดับ 7,810 ได้ จะเป็นสัญญาณใหม่ในการเข้าซื้ออีกครั้ง