 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Hợp đồng tương lai chứng khoán Mỹ tăng điểm và các thị trường châu Á cũng đi lên sau khi dữ liệu doanh thu mới từ OpenAI cho thấy đà suy yếu của nhóm cổ phiếu công nghệ trên Wall Street có thể sẽ chỉ ở mức hạn chế. Hợp đồng tương lai S&P 500 tăng 0,3%, hợp đồng tương lai Nasdaq 100 tăng 0,5%, cổ phiếu châu Á tăng khoảng 0,3%, và các hợp đồng tương lai đang báo hiệu một phiên mở cửa tích cực cho chứng khoán châu Âu. Đà điều chỉnh của giá Brent mang lại thêm phần “giải tỏa”. Tuy nhiên, theo quan điểm của tôi, đây giống như một nhịp hồi sau phản ứng thái quá trước các tiêu đề tin tức hơn là một sự thay đổi bền vững về tâm lý thị trường.
Đợt bán tháo hôm qua được châm ngòi bởi một bài báo trên Financial Times: doanh thu hằng năm của OpenAI, sau khi được tính toán lại, có vẻ như thấp hơn khoảng 20 tỷ USD so với các con số công khai trước đó. Chỉ số cổ phiếu các hãng sản xuất chip giảm 3,4%, và nhóm cổ phiếu công nghệ là lực kéo chính khiến S&P 500 đi xuống. OpenAI vẫn đặt mục tiêu khoảng 70 tỷ USD doanh thu hằng năm vào cuối năm 2026, chủ yếu đến từ mảng khách hàng doanh nghiệp. So sánh với đó, doanh thu tính theo năm (annualized) của Anthropic đã đạt 65 tỷ USD vào cuối tháng Bảy.
Khoảng chênh lệch về doanh thu đầu bảng như vậy có thể khiến giá cổ phiếu biến động mạnh. Thị trường đã ngừng định giá AI như một “khái niệm” từ lâu và giờ đang định giá dựa trên lợi suất trên vốn đầu tư (return on invested capital). Những kẻ thua cuộc sẽ là các công ty có chi phí trung tâm dữ liệu tăng nhanh hơn doanh thu; người chiến thắng sẽ là những doanh nghiệp mà các hợp đồng với khách hàng doanh nghiệp đã thực sự được chuyển hóa thành tiền trên dòng lợi nhuận cuối.
Bài kiểm tra thực sự sẽ đến vào mùa công bố lợi nhuận bắt đầu từ tuần tới. Những khách hàng mua năng lực tính toán AI lớn nhất phải chứng minh rằng họ sẽ tiếp tục ký những tấm séc khổng lồ đó. Trong năm qua, các làn sóng tin tức tiêu cực về AI thường chỉ kéo dài vài ngày rồi tâm lý thị trường hồi phục, nhưng hiện nay những làn sóng tiêu cực này đang xuất hiện với tần suất dày hơn.
Thị trường hàng hóa và trái phiếu lại vẽ nên một bức tranh mềm hơn. Dầu Brent giảm 1,2% còn 102,95 USD/thùng sau khi Donald Trump tuyên bố Mỹ sẽ không tấn công Iran trước kỳ bầu cử giữa nhiệm kỳ tháng 11. Trái phiếu Kho bạc Mỹ quay lại xu hướng được mua vào và lợi suất hạ nhiệt. Giá vàng tăng 1,1% lên quanh 4.175 USD/oz. Nhắc lại: lợi suất trái phiếu kỳ hạn 10 năm hôm qua ở gần 5,31%, nên nhịp điều chỉnh này tạo thêm dư địa cho vàng, dù giá vẫn thấp hơn mức giữa tháng 9, khi giao dịch quanh 4.350 USD.
Theo quan điểm của tôi, phiên hôm nay nhiều khả năng sẽ đi ngang, với mức độ nhạy cảm cao trước các tin tức trên mặt báo. Nếu mùa báo cáo lợi nhuận cho thấy doanh thu đang bắt kịp chi tiêu cho AI, nhóm công nghệ sẽ hồi phục và Nasdaq 100 — vốn vừa đóng cửa ở mức kỷ lục — có thể thiết lập đỉnh mới. Nhưng nếu các tập đoàn lớn phát đi tín hiệu thận trọng về chi tiêu đầu tư (capex), thì đợt sụt giảm cổ phiếu chip ngày hôm qua có thể chỉ mới là khởi đầu cho một nhịp điều chỉnh sâu hơn, đặc biệt nếu lợi suất trái phiếu kỳ hạn 10 năm vẫn duy trì trên 5%.
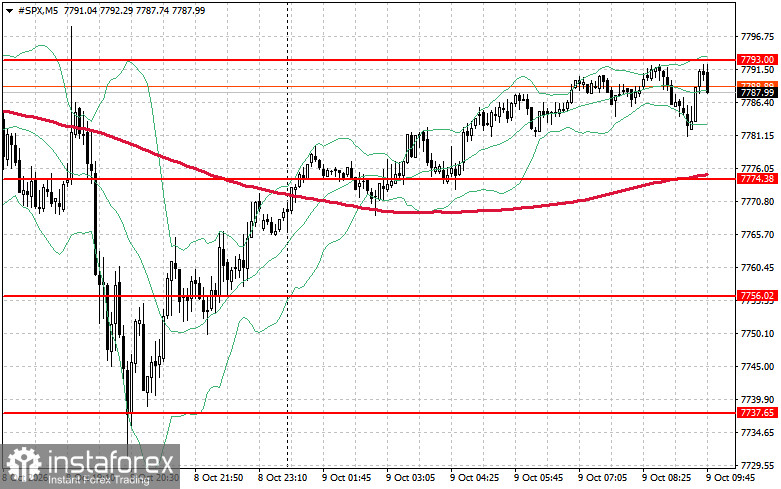
Về mặt kỹ thuật đối với S&P 500, nhiệm vụ trước mắt của bên mua trong hôm nay là vượt qua vùng kháng cự 7.793 USD. Điều đó sẽ cho thấy đà tăng vẫn còn và mở ra nhịp đi lên vùng 7.810 USD. Giữ vững mốc 7.824 USD cũng là ưu tiên của phe “bull” để củng cố vị thế. Nếu giá đi xuống trong bối cảnh khẩu vị rủi ro suy giảm, lực mua cần xuất hiện quanh vùng 7.774 USD. Phá vỡ dưới ngưỡng này nhiều khả năng sẽ kéo chỉ số lùi về 7.756 USD và mở đường cho nhịp giảm sâu hơn xuống 7.737 USD.